
ATR adalah satuannya: mengapa setiap jarak dalam sistem saya diukur dengan volatilitas
· #atr #volatility #risk-management #systematic-trading
Stop tetap adalah dua keputusan trading yang berbeda tergantung jamnya. Saya mempelajarinya dengan cara yang mahal, sebagai trader manual, dengan jarak stop yang terasa tepat di satu sesi dan tidak berguna di sesi berikutnya.
Bagian 4 dari 15: Dari diskresioner ke sistematis
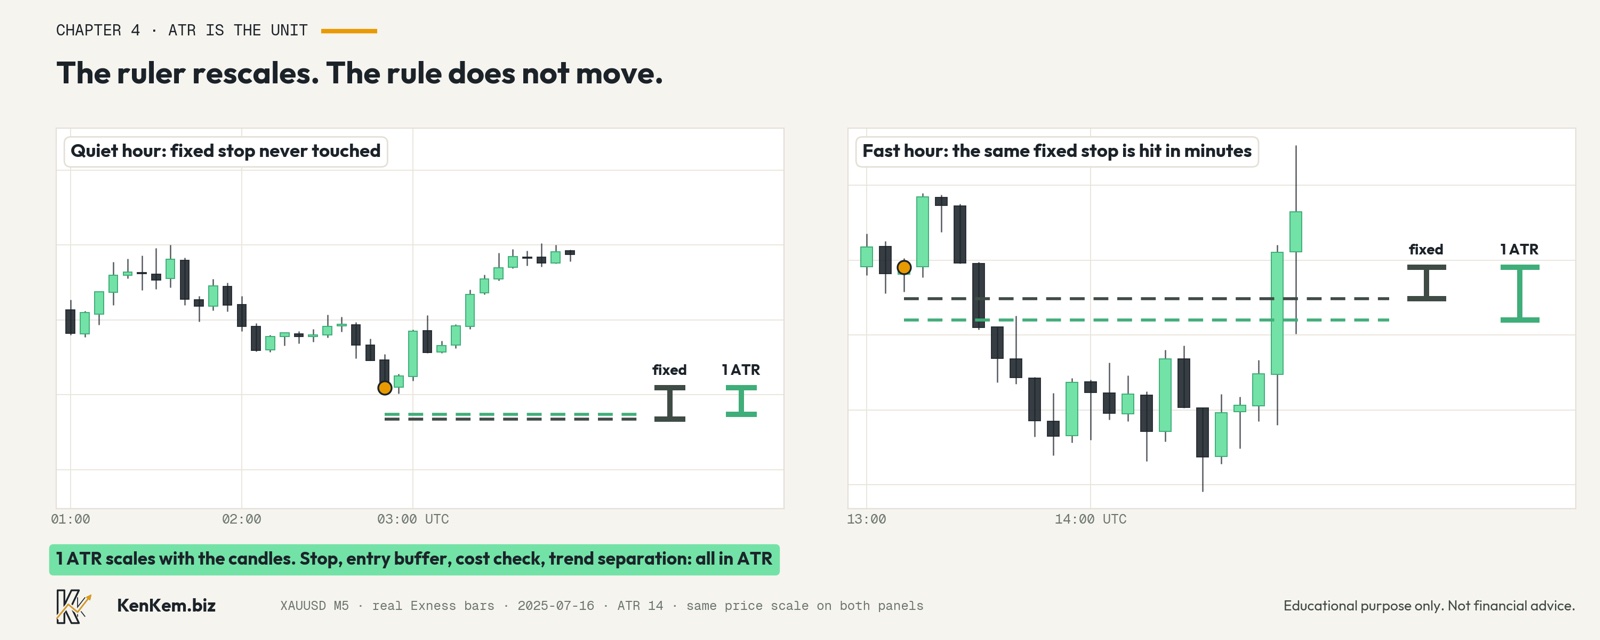
Pada jam sepi sesi Asia di emas, stop tetap bisa berada jauh di luar pergerakan normal dan hampir tidak pernah tersentuh. Pasang jarak yang persis sama pada posisi saat pembukaan New York yang ramai, dan stop itu berada di dalam noise biasa, sehingga tersentuh oleh pergerakan yang tidak berarti apa-apa. Tiket yang sama, aturan yang sama di atas kertas, dua strategi berbeda, dipilih oleh jam dalam sehari.
Bab ini membahas perbaikan yang mengubah cara saya membangun segalanya: berhenti mengukur jarak dalam point atau pip, dan mengukurnya dalam volatilitas. Satuan yang saya gunakan adalah ATR.
Apa sebenarnya ATR
True range sebuah bar adalah yang terbesar dari tiga jarak: high bar dikurangi low-nya, high dikurangi close sebelumnya, dan close sebelumnya dikurangi low. Dua yang terakhir menangkap gap, ketika harga melompat antar bar tanpa diperdagangkan melewati ruang itu.
ATR, average true range, adalah rata-rata yang dihaluskan dari nilai itu pada bar-bar terakhir. Pengaturan klasik dari Welles Wilder adalah 14 bar, dan itulah yang digunakan script CBC Flip open-source saya secara internal untuk filter rentang opsionalnya. ATR sama sekali tidak memprediksi arah. ATR hanya menjawab satu pertanyaan: seberapa jauh pasar ini biasanya bergerak per bar, saat ini?
Mengapa sebuah satuan mengubah segalanya
Ketika jarak ditulis dalam ATR, aturannya menyesuaikan skala dengan pasar alih-alih melawannya. Stop sebesar satu ATR adalah stop lebar di jam yang cepat dan stop sempit di jam yang sepi, dan dalam kedua kasus artinya sama: "sekitar satu bar pergerakan normal melawan saya". Tongkat pengukurnya berubah. Aturannya tidak.
Itulah arti spesifik "adaptif" dalam pekerjaan saya. Bukan berarti sistemnya belajar, mengoptimalkan ulang dirinya, atau berubah pikiran soal strategi. Artinya hampir setiap kondisi yang dibacanya dinyatakan relatif terhadap volatilitas terbaru pasar itu sendiri, sehingga satu konfigurasi yang dibekukan tetap bermakna sama di sesi yang sepi, sesi yang liar, dan tahun-tahun yang berbeda. Konfigurasi yang dibekukan adalah satu-satunya jenis yang backtest-nya bermakna, dan karena itulah hal ini sangat penting.
Empat tempat saya menggunakannya
Stop. Dalam MasterVP Expert Advisor saya, setiap posisi membawa stop keras yang ukurannya diambil dari ATR. Kelipatan tepatnya tetap di dalam EA, tetapi prinsipnya adalah intinya: stop melebar ketika pasar melebar.
Buffer entry. Breakout dalam metode saya harus melewati tepi value lebih dari sekitar setengah ATR pada bar yang sudah ditutup. Buffer tetap akan terlalu besar di jam sepi dan tidak berarti di jam cepat. Bab 7 sepenuhnya membahas hal ini.
Biaya. Spread adalah tol yang dibayar di setiap transaksi, dan apa yang bisa dihasilkan sebuah transaksi dibatasi oleh seberapa jauh pasar bergerak. Jadi pemeriksaan keterjangkauan membandingkan spread dengan ATR, dan ketika tol itu terlalu besar porsinya terhadap pergerakan, sistem yang lebih cepat dari dua sistem saya berdiri di luar pasar. Efeknya besar: leg lima menit itu mengambil 89 transaksi sepanjang 2021-2023 dan 1,643 sepanjang 2024-2026. Ketika saya memperketat filter itu, hasilnya lebih baik di 6 dari 11 periode setengah tahun dan tidak lebih buruk di satu pun.
Latar belakang tren. Dua moving average bisa tersusun dengan benar namun saling menumpuk, atau tersusun dengan benar dan terpisah dengan jelas. Membagi jaraknya dengan ATR membuat bacaannya bisa dipakai lintas sesi dan instrumen, dan bacaannya runtuh saat pasar choppy, tepat ketika crossover mulai berkedip-kedip. Bab 8 membahas hal ini.
Contoh open-source yang bisa Anda baca
Script Daily Volatility Breakout gratis saya di TradingView memakai ide yang sama dengan rentang harian alih-alih ATR. Pada anchor UTC yang tetap, script mengukur rentang high-ke-low 24 jam sebelumnya, lalu menempatkan trigger long di harga open anchor ditambah 0.5 kali rentang itu dan trigger short di harga open dikurangi 0.5 kali rentang tersebut. Stop referensinya juga 0.5 kali rentang. Jadi pada hari yang liar setiap jarak melebar, dan pada hari yang sepi setiap jarak menyempit, secara proporsional. Deskripsi yang dipublikasikan menyatakannya dengan jelas: unit risiko melebar di hari-hari volatil dan menyempit di hari-hari sepi.
Apa biayanya
ATR adalah rata-rata dari masa lalu. Setelah lonjakan berita, nilainya membengkak untuk sementara, sehingga stop lebih lebar daripada yang dibutuhkan jam berikutnya. Sebelum ekspansi mendadak, nilainya terlalu kecil. Keterlambatan itu nyata dan saya tidak berpura-pura sebaliknya.
ATR juga menyusut hampir ke nol di pasar yang mati, dan itu adalah alasan untuk berdiri di luar pasar, bukan alasan untuk trading dengan stop lebih ketat. Sistem 10 menit punya batas bawah volatilitas untuk hal itu: tidak ada entry selama ATR terlalu kecil porsinya terhadap harga. Lebih luas lagi, sistem saya sebagian besar berdiri di luar pasar pada hari-hari ketika rentang harian emas di bawah kira-kira 20 dolar, karena hasil terukur per transaksi naik seiring rentang harian. Sebuah satuan memberi tahu Anda seberapa besar pasarnya. Satuan tidak membuat pasar yang kecil layak ditradingkan.
Bagian yang membuatnya berhasil: ukuran posisi
Ada satu konsekuensi yang sering terlewat oleh pemula. Jika stop lebih lebar di jam yang cepat, posisinya harus lebih kecil, atau uang yang dipertaruhkan berubah mengikuti jam dan seluruh idenya runtuh. Aturannya: ukuran posisi sama dengan uang yang bersedia saya risikokan dibagi jarak stop. Stop lebih lebar, ukuran lebih kecil, risiko sama. Bab 9 membangun di atas ini untuk mendefinisikan 1R.
Intinya
Jika sebuah angka dalam rencana trading Anda ditulis dalam point, pip, atau dolar, tanyakan apakah angka itu seharusnya bermakna sama pada jam 3 pagi dan saat pembukaan New York. Jika ya, tuliskan dalam ATR.
Jarak apa dalam rencana Anda sendiri yang masih tetap, dan apakah jarak itu bertahan baik di jam yang sepi maupun di jam yang cepat?
Dari diskresioner ke sistematis, bagian 4 dari 15.
Sebelumnya: Dari pola yang Anda lihat ke aturan yang bisa diuji: CBC Flip, langkah demi langkah
Berikutnya: MasterVP 1/10: peta. Volume profile, mVAH, mPOC, mVAL, dan mengapa value penting
Bagian 4 dari seri Dari diskresioner ke sistematis, juga diterbitkan sebagai X Article. Hanya untuk tujuan edukasi. Bukan nasihat keuangan. Angka yang dikutip adalah hasil backtest dan riset kecuali dinyatakan live, dan kinerja masa lalu tidak menjamin hasil di masa depan. Setiap trader tetap bertanggung jawab atas pengaturan risiko dan keputusannya sendiri.