
MasterVP 9/10: konsistensi di bawah tekanan. Spread, slippage, delay, dua periode terpisah
· #mastervp #backtesting #robustness
Siapa pun bisa membuat strategi terlihat bagus di data bersih dengan fill sempurna. Satu-satunya uji yang benar-benar saya percaya adalah uji yang dirancang untuk membuat sistem saya sendiri gagal, dan saya mempublikasikan uji yang memang gagal dilewatinya.
MasterVP · Perjalanan Trading Sistematis
Bagian 13 dari 15: Dari diskresioner ke sistematis
Bab 1 mendefinisikan sistem yang terbukti sebagai sistem yang diuji dalam kondisi yang menyakitkan: spread besar, slippage, entry yang datang terlambat. Bab ini menunjukkan seperti apa itu untuk MasterVP, uji demi uji, dengan angka-angka yang berani saya pertanggungjawabkan.
Uji 1: tick nyata, spread nyata
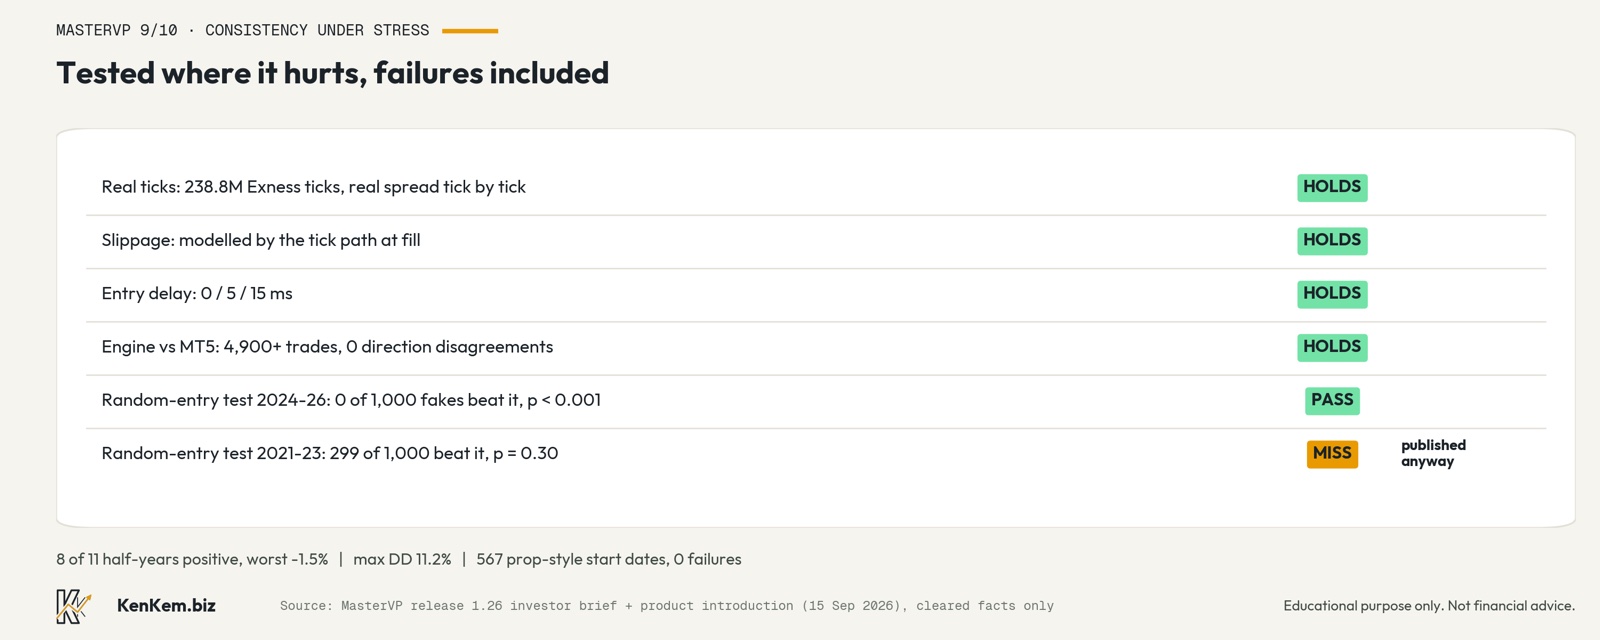
Setiap hasil berasal dari data tick nyata: 238.8 juta tick emas nyata dari Exness dari Januari 2021 hingga Mei 2026, masing-masing dengan bid dan ask-nya sendiri. Spread diukur tick demi tick, tidak pernah diasumsikan konstan. Slippage dimodelkan dari jalur tick pada saat fill. Tidak ada bar hasil pemodelan, tidak ada biaya rata-rata.
Uji 2: dua engine harus sepakat
Riset dijalankan di Dquants engine yang saya kembangkan, dalam C++, karena engine ini mampu menjalankan ribuan konfigurasi. Namun keputusan akhir atas angka uang apa pun ada pada Strategy Tester milik MetaTrader 5 sendiri dengan tick nyata, yang saya perlakukan sebagai wasit. Di lima leg yang dijalankan dan lebih dari 4,900 trade, keduanya sepakat soal arah trade dan alasannya dengan nol ketidaksepakatan. Ketika riset membutuhkan angka yang tidak bisa disertifikasi engine sendirian, angka itu dikembalikan ke wasit.
Uji 3: entry terlambat
Order nyata tidak terisi tepat pada saat keputusan dibuat. Saya menguji setiap leg dengan delay eksekusi 0, 5 dan 15 milidetik. Leg 10 menit praktis kebal. Leg 5 menit mempertahankan lebih dari sembilan per sepuluh hasilnya bahkan pada 15 milidetik. Efeknya bahkan tidak monoton, karena delay mengubah tick mana yang mengisi order, jadi saya mempublikasikan rentang dan tidak pernah biaya per milidetik. Sebagai referensi, server produksi menjangkau broker dalam sekitar 3 milidetik.
Uji 4: apakah entry lebih baik daripada kebetulan?
Ini uji favorit saya, karena dirancang untuk mempermalukan strateginya. Pertahankan semua hal tentang sistem, pasar yang sama, jumlah trade yang sama, jam dan bulan yang sama, komposisi long dan short yang sama, ukuran stop yang sama, engine exit yang sama, dan acak hanya momen entry-nya. Lakukan 1,000 kali. Jika versi acak sering mengalahkan aturan aslinya, aturan entry itu tidak melakukan apa-apa.
Pada 2024-2026, 0 dari 1,000 tiruan entry acak mengalahkan aturan aslinya, di kedua timeframe, p di bawah 0.001. Batas lulus p di bawah 0.05 didaftarkan sebelum uji dijalankan.
Pada 2021-2023 uji yang sama gagal. 299 dari 1,000 tiruan mengalahkan aturan 10 menit, p sama dengan 0.30. Saya mempublikasikan panel itu dengan sengaja. Tahun-tahun itu berada di luar habitat yang menjadi dasar sistem ini dibangun, dan respons yang tepat adalah sistem menepi di sana alih-alih tetap trading, dan itulah persis yang dipaksakan oleh filter habitatnya.
Uji 5: dua periode, dinilai terpisah
Konsistensi berarti hasilnya tidak berasal dari satu periode yang beruntung. Dari sebelas setengah tahun dari 2021 hingga 2026, 8 positif, dan yang terburuk rugi 1.5 persen. Drawdown maksimum pada book yang dirilis adalah 11.2 persen.
Uji 6: pengaturan beku versus tuning ulang
Sistem yang curve-fit perlu dioptimalkan ulang terus-menerus. Jadi saya mengadu pengaturan beku yang dirilis dengan penantang yang memilih ulang konfigurasi terbaik dari 72 kandidat sebelum setiap setengah tahun, hanya memakai data yang tersedia pada saat itu. Di sembilan blok di mana keduanya ada, pengaturan beku lebih baik. Sistem yang tidak perlu di-tuning ulang adalah sistem yang tidak di-tuning ke masa lalu.
Uji 7: berapa banyak knob yang benar-benar di-fit
Setiap pengaturan yang diterapkan preset yang dirilis digeser 10 persen naik dan turun, satu per satu, dalam 436 run tick nyata. Dari 231 pengaturan yang dikenali, 82 diterapkan oleh preset, 49 bisa mengubah trade mana yang terjadi, dan 33 dirilis pada nilai hasil tuning. Dibandingkan sampel efektif, itu kira-kira 19 sampai 20 observasi independen per pengaturan yang di-fit.
Uji 8: aturan prop firm, setiap tanggal mulai
Aturan prop firm tidak kenal ampun, jadi menjadi stress test yang baik. Dengan risiko 0.25 persen per trade di dalam batas harian 5 persen dan keseluruhan 10 persen, saya menyimulasikan 567 tanggal mulai. Nol yang melanggar. Yang terburuk mencapai drawdown 8.3 persen terhadap garis 10 persen.
Riset di baliknya
Semua ini berdiri di atas 7,990 konfigurasi yang dicari, 169 run wasit tick nyata MetaTrader 5, dan lebih dari 335,000 trade simulasi. 158 eksperimen didaftarkan dengan aturan keputusan ditulis lebih dulu. 140 tidak pernah menjadi produk. Pencarian seluas itu justru alasan mengapa uji overfitting di atas harus ketat: coba cukup banyak varian dan penyintas yang mengesankan akan muncul secara kebetulan.
Apa yang tidak dibuktikan oleh semua ini
Backtest bukan track record. Catatan live bersifat publik dan masih muda, dan bab 14 membahasnya. Edge ini membutuhkan emas yang bergerak. Pasar di masa depan bisa lebih buruk daripada 2021 sampai 2026. Uji-uji ini adalah tanda yang menjanjikan, cukup kuat bagi saya untuk menjalankan sistem dengan uang nyata dan memantaunya. Sejauh mana itu berlaku bagi orang lain adalah penilaian mereka sendiri berdasarkan bukti dan ekspektasi mereka.
Pelajaran yang saya ambil
Sebelum memercayai backtest apa pun, termasuk milik saya, tanyakan empat hal. Tick nyata atau bar hasil pemodelan? Biaya dan delay diperhitungkan atau diasumsikan tidak ada? Diuji terhadap entry acak? Dan adakah periode di mana sistem gagal, dan apakah pembuatnya menunjukkannya?
Dari keempat hal itu, mana yang paling sulit dilewati strategi Anda saat ini?
Dari diskresioner ke sistematis, bagian 13 dari 15.
Sebelumnya: MasterVP 8/10: jam terblokir dan perlindungan drawdown, aturan yang membuatnya tetap bertahan
Berikutnya: MasterVP 10/10: akun live secara terbuka, dan mengapa saya hanya sesekali memeriksa bot
Bagian 13 dari seri Dari diskresioner ke sistematis, juga diterbitkan sebagai X Article. Hanya untuk tujuan edukasi. Bukan nasihat keuangan. Angka yang dikutip adalah hasil backtest dan riset kecuali dinyatakan sebagai live, dan kinerja masa lalu tidak menjamin hasil di masa depan. Setiap trader tetap bertanggung jawab atas pengaturan risiko dan keputusannya sendiri.