
Apa Arti Adaptif yang Sebenarnya dalam Sebuah Sistem Trading?
· #adaptive-systems #volatility #walk-forward #risk-management #systematic-trading
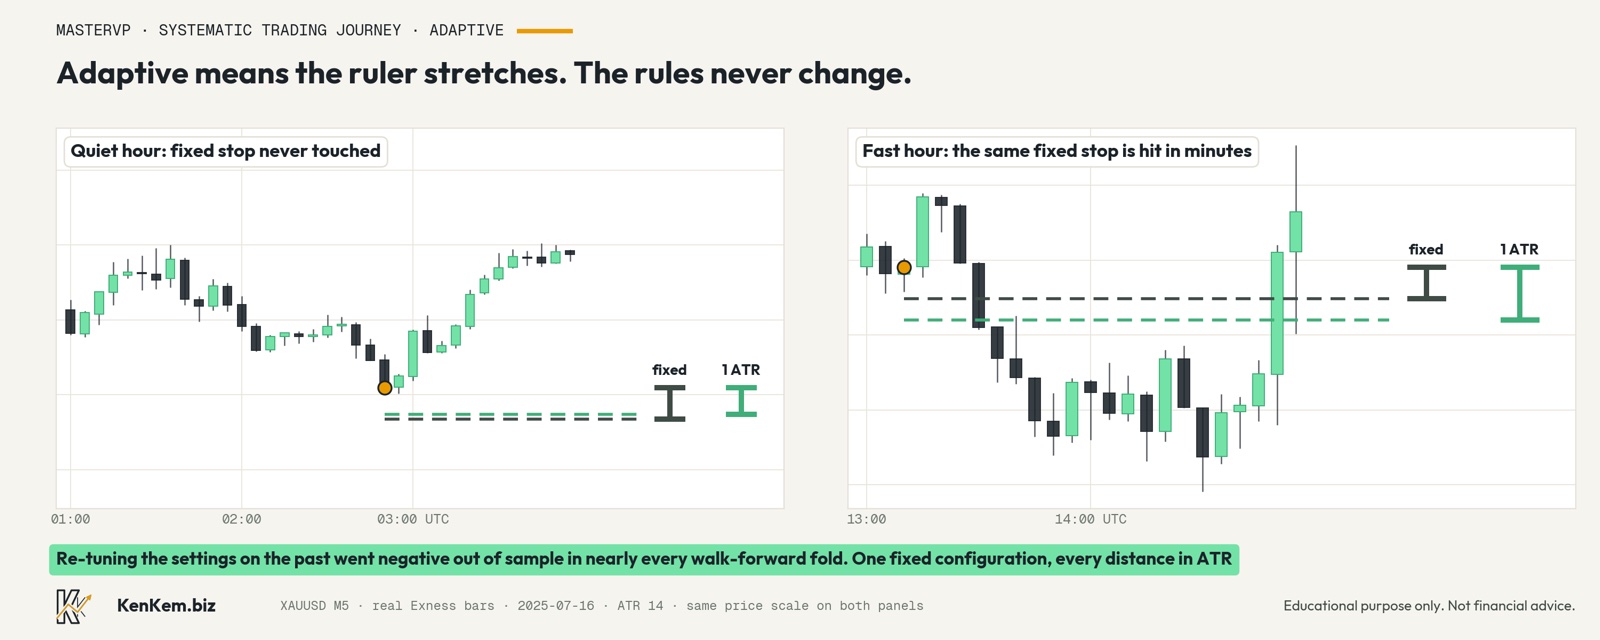
Di sistem saya, adaptif hanya berarti satu hal: setiap jarak yang diukur sistem dinyatakan sebagai kelipatan dari seberapa besar pasar sedang bergerak, bukan sebagai jumlah pip yang tetap. Konfigurasinya sendiri tidak pernah berubah. Kedengarannya terbalik, dan bukti walk-forward adalah alasan saya berhenti di sana, karena versi yang menyetel ulang dirinya sendiri justru merugi di luar sampel di hampir setiap fold.
MasterVP · Systematic Trading Journey
Ditulis oleh pendiri KenKem, seorang software engineer dengan dua puluh tahun pengalaman yang dulu trading emas secara manual sebelum membangun riset di balik MasterVP. Sebagai quant trader otodidak, saya harus belajar membedakan sistem yang beradaptasi dari sistem yang sedang diutak-atik, dan saya belajar itu karena saya membangun yang kedua lebih dulu. Ini berbagi pengetahuan, bukan rekomendasi untuk membeli atau menjual apa pun. Semua angka di bawah adalah hasil backtest atau hasil riset pada data tick nyata, diberi label apa adanya, dan tidak satu pun merupakan hasil live.
Kenapa kata adaptif biasanya dipakai secara keliru?
Karena di kebanyakan materi pemasaran, kata itu sedang menggantikan kalimat "ini akan terus bekerja", dan ia melakukannya tanpa bukti apa pun. Dalam pengertian itu, sistem adaptif adalah sistem yang mengamati hasilnya sendiri lalu mengubah dirinya. Ceritanya memang menarik. Itu juga persis mekanisme yang paling keras saya uji lalu saya tolak untuk dirilis.
Versi jujurnya lebih membosankan. Adaptif berarti pengukuran sistem bersifat relatif, bukan absolut, sehingga aturan yang sama tetap bermakna ketika kondisi berubah. Stop loss sejauh sekian pip berarti berbeda di Senin yang sepi dibanding saat rilis berita. Stop loss yang dinyatakan sebagai kelipatan average true range berarti sama di keduanya. Tidak ada yang belajar. Tidak ada yang disetel ulang. Geometrinya hanya ikut bernapas bersama pasar.
Untuk siapa tulisan ini: siapa pun yang menjalankan sistem scalping emas, siapa pun yang tergoda mengoptimalkan ulang setelah bulan yang buruk, dan siapa pun yang pernah ditawari bot hanya karena kata adaptif.
Apa saja yang benar-benar beradaptasi di sistem emas saya?
Empat hal, dan daftarnya sengaja pendek karena masing-masing harus membuktikan haknya untuk ada di sana.
Geometri transaksi menyesuaikan volatilitas. Buffer entry, jarak stop, dan trail untuk posisi runner semuanya dinyatakan sebagai kelipatan average true range, bukan pip tetap, sehingga strukturnya melebar saat pasar cepat dan menyempit saat pasar lambat. Hal yang sama berlaku untuk apa yang digambar MasterVP di chart. Beberapa jarak yang ia gambar sama sekali tidak tetap, dan itulah sebabnya peta struktur dari sesi Asia yang tenang dan dari lonjakan sesi Amerika bisa dibaca dengan cara yang sama. Peta yang berarti satu hal di hari Senin dan hal lain di hari Kamis bukan peta, itu suasana hati.
Ukuran posisi diturunkan dari geometri itu. Risiko adalah persentase dari saldo akun, dan lot dihitung dari jarak stop berbasis volatilitas, sehingga risiko yang sama menghasilkan lot lebih kecil ketika pasar bergerak lebih besar. Ada lantai pengaman di bawahnya, dan lantai itu ada karena sebuah insiden. Lonjakan spread saat rollover pernah membuat jarak stop hasil perhitungan menciut dan sesaat menghasilkan lot sekitar dua belas kali normal. Itu didiagnosis, diperbaiki, dan perbaikannya dikonfirmasi di MetaTrader 5. Sizing berbasis volatilitas tanpa pagar pengaman yang keras adalah senjata terisi yang diarahkan ke menit terburuk dalam satu hari.
Pengondisian sesi dan jam. Strategi hanya trading di jendela sesi tertentu dan memblokir jam-jam tertentu, yang berarti adaptasi berdasarkan rezim, bukan berdasarkan parameter. Saya tidak menerimanya begitu saja. Melepas semua gerbang jam dan membiarkannya trading sepanjang waktu sudah saya uji dan saya tolak, dan setiap jam yang saya buka justru memperburuk hasil, bukan memperbaikinya. Gerbang jam adalah tuas yang sudah terukur, bukan sekadar kebiasaan.
Ambang aktivitas dan satu baris pembacaan kondisi. Di bawah jumlah pergerakan minimum, strategi berdiam diri, karena tidak ada cukup gerak untuk membawa edge-nya. Di sisi indikator, ide yang sama muncul sebagai baris execution health yang membaca spread dan kecepatan tape terhadap norma terbarunya sendiri, dengan sekitar seratus persen berarti normal. Ini pemeriksaan kondisi, bukan sinyal trading. Separuh dari disiplin adalah tahu kapan pasar tidak layak dimasuki, dan saya ingin itu terlihat sebelum kesalahan terjadi, bukan jelas setelahnya.
Kenapa saya tidak mengoptimalkan ulang setelan setiap beberapa bulan?
Karena saya sudah mengujinya dan konfigurasi yang dibekukan menang.
Dalam walk-forward, konfigurasi terkunci positif di lima dari lima fold, sementara optimasi ulang per fold hanya empat dari lima. Itu seluruh argumennya, dan jaraknya tidak setipis yang biasa dibuat terkesan tipis. Setiap kali Anda menyetel ulang, Anda mengundang model untuk memeluk masa lalu terdekat sedikit lebih erat. Rasanya seperti beradaptasi. Biasanya itu overfitting dengan jam yang lebih lambat.
Saya paham kenapa godaan itu ada, karena saya pernah merasakannya. Tidak melakukan apa-apa terlihat seperti lalai. Setelah bulan yang buruk, langkah yang terasa paling bertanggung jawab adalah memperbaiki sesuatu. Tetapi setelan yang bertahan tanpa disentuh melewati banyak periode lebih berharga daripada setelan yang diam-diam dibengkokkan ke arah apa pun yang kebetulan diberi hadiah beberapa minggu terakhir, dan satu-satunya cara mengetahui mana yang Anda punya adalah membiarkannya cukup lama.
Naluri yang sama adalah alasan produk yang dirilis datang dengan preset, bukan lima puluh kenop. Sebagian besar penyetelan mendalam disimpan internal dan dikunci supaya jendela pengaturan tetap pendek. Saya membangunnya begitu karena saya mengenal diri saya. Beri saya lima puluh kenop dan saya akan memutarnya sampai chart mengatakan apa yang ingin saya dengar, dan itu persis bagaimana sebuah backtest di-overfit dengan tangan, satu penyesuaian yang kelihatan masuk akal setiap kali.
Apa yang terjadi ketika saya membangun sistem yang beradaptasi pada hasilnya sendiri?
Hasilnya terlihat luar biasa, lalu walk-forward membunuhnya.
Idenya adalah mengecilkan ukuran posisi ketika edge yang terealisasi belakangan sedang menurun, dan berhenti sepenuhnya ketika edge itu negatif. Di dalam sampel, ia mengalahkan baseline baik pada hasil bersih maupun pada risiko, memangkas drawdown puncak sekitar empat puluh persen. Itu persis bentuk hasil yang dirilis oleh orang yang berhenti menguji tepat di angka yang menyenangkan.
Di luar sampel, hasilnya negatif di hampir setiap fold. Alasannya sederhana begitu terlihat, dan saya baru melihatnya ketika fold-fold itu memberi tahu saya. Rentetan kerugian cenderung berbalik ke rata-rata. Hasil terbaru tidak memprediksi hasil berikutnya, jadi mekanisme yang menyala setelah rentetan buruk secara sistematis berdiam diri tepat sebelum pemulihan yang seharusnya ia lindungi. Masalahnya ada pada sinyal pemicunya, bukan pada implementasinya.
Vonis itu tercatat bukan tanpa alasan. Basis kode saya yang lama berisi adaptive engine delapan ratus baris yang menggeser parameter berdasarkan win rate terakhir. Ia dibangun pada 2024 dan 2025 lalu dibiarkan mati menunggu validasi. Validasinya kembali dan menggugurkan persis sinyal yang menjadi pemicunya, jadi ia tetap mati dan basis kode sekarang tidak mewarisinya. Infrastruktur adaptif yang dibangun, ditahan, diuji, lalu ditolak jauh lebih layak ditunjukkan daripada infrastruktur adaptif yang dibangun lalu dinyalakan.
Apa lagi yang sengaja saya tolak untuk dibangun?
Tiga hal lagi, masing-masing ditolak berdasarkan bukti, bukan dilewatkan.
Reinforcement learning untuk entry. Pada sekitar seribu transaksi per tahun, kebijakan entry berbasis reinforcement learning kekurangan data beberapa orde besaran, dan hasilnya tidak bisa dikoreksi untuk banyaknya pengujian yang tersirat. Bukti produksi untuk reinforcement learning di pasar ada di eksekusi, hedging, dan market making. Bukan di entry berarah. Memasangnya di sini hanya akan jadi pertunjukan.
De-risking bertingkat di dalam hari. Studi batas jalur intraday yang benar menunjukkan garis yang dijaganya hampir tidak pernah terancam pada hari-hari nyata. Ia menjaga sesuatu yang tidak terjadi, dan satu-satunya manfaatnya hanya akan muncul pada rezim biaya yang tidak bisa direproduksi engine, sehingga manfaat itu tidak bisa divalidasi sejak awal.
Kelly sizing secara live. Kelly empiris pada hasil yang sudah terjadi berekor tebal dan tidak stabil, dan garis drawdown keras pada akun prop mengikat jauh sebelum plafon Kelly berarti apa pun. Jadi sizing-nya fraksional dan dibatasi drawdown, jauh di bawah yang diizinkan matematikanya.
Bagian yang dikecualikan justru yang pertama saya lihat kalau ada orang menyerahkan pekerjaan ini kepada saya. Siapa pun bisa menambah fitur adaptif. Disiplinnya ada pada fitur yang Anda cabut setelah mengujinya dan hasilnya buruk, dan pada kenyataan bahwa catatan penolakannya masih tersimpan.
Apakah beradaptasi pada volatilitas melindungi ketika biaya berubah?
Tidak, dan ini batas jujur dari semua yang di atas.
Setiap mekanisme di tulisan ini beradaptasi pada seberapa besar pasar bergerak. Tidak satu pun beradaptasi pada berapa biayanya untuk ikut serta. Pada 2024, spread emas berjalan di sekitar 8,6 persen dari average true range dibanding 3 sampai 4 persen yang normal, dan konfigurasi tetap yang sama, tanpa satu baris pun diubah, menghasilkan minus 67,1 persen dengan drawdown maksimum 74,2 persen pada eksekusi nyata MetaTrader 5. Aturannya baik-baik saja. Yang berubah adalah ongkosnya, dan edge yang tipis tidak punya ruang untuk menyerapnya.
Yang keluar dari tahun itu bukan sinyal entry yang lebih pintar. Yang keluar adalah dua cara untuk berdiam diri. Sistem sudah mengukur spread terhadap apa yang realistis bisa dihasilkan satu transaksi, jadi ketika porsi itu terlalu besar, ia melewatkan hari tersebut, dan ini pemeriksaan keterjangkauan, bukan prediksi. Yang kedua adalah ukuran posisi lebih kecil selama akun berada di bawah puncaknya sendiri, dan kembali normal saat pulih. Pada jendela dan akun yang sama, dua sakelar itu menurunkan kerugian puncak ke lembah terburuk dari sekitar 57 persen menjadi sekitar 22 persen, dengan laba lebih besar dari transaksi yang lebih sedikit. Ia melewatkan kira-kira satu dari tiga transaksi, terpusat di rentang terburuk 2024.
Ada satu catatan yang harus saya sampaikan terus terang. Konfigurasi itu khusus untuk broker dengan spread lebih ketat di antara dua broker yang saya jalankan. Ambang yang menandai sebuah hari terlalu mahal bersifat spesifik per broker dan harus diturunkan ulang untuk setiap feed, karena nilai yang dipanggang untuk satu feed akan mengunci guard itu selalu menyala pada feed yang lebih lebar dan diam-diam membungkam sistem. Karena itu tracker dirilis menyala sebagai telemetri, sedangkan guard-nya mati secara default. Bagian adaptifnya ada pada doktrinnya, bukan pada angkanya.
Kenapa kode yang sama memberi dua jawaban berbeda di dua broker?
Karena spread dan kualitas eksekusi adalah input bagi sebuah strategi, bukan catatan kaki.
Saya menjalankan sistem yang sama di dua broker dengan kode identik, dan ketika saya menguji versi lima menit di broker kedua pada jendela yang sama, hasilnya tidak berpindah. Salah satu konfigurasi saya hanya masuk akal pada feed yang lebih ketat. Mengatakannya membuat cerita saya kurang rapi, dan saya melaporkan tiap broker secara terpisah alih-alih mengutip yang paling menyanjung sistem.
Ketidaksimetrisan yang sama muncul pada aturan yang saya kira tidak akan diperdebatkan. Berdiam diri di sekitar rilis berita berdampak tinggi adalah nasihat standar, jadi saya mengujinya alih-alih mengasumsikannya. Pada sistem sepuluh menit ia membantu di kedua broker dan saya adopsi. Pada sistem lima menit saya tolak, dan bagian menariknya adalah versi lima menit justru menghasilkan lebih banyak uang dengan aturan itu menyala. Laba per transaksi sama sekali tidak membaik, dan seluruh tambahannya terlacak ke segelintir transaksi besar yang tergeser ke satu hari saja. Itu keberuntungan yang memakai kostum edge. Saya bisa membedakannya hanya karena aturan penilaiannya sudah ditulis sebelum saya melihat hasilnya.
Kurva ekuitas tanpa nama broker adalah tangkapan layar, bukan bukti. Tanyakan berapa spread-nya.
Lalu ke mana arah sistem yang tidak pernah menyetel ulang dirinya?
Adaptasinya dipindahkan dari parameter ke proses.
Dua diagnostik live menutup lingkaran itu. Drift monitor menilai aliran transaksi live terhadap jendela referensi dan menaikkan pita peringatan ketika distribusinya bergeser, dan reject journal menunjukkan gerbang mana yang memblokir setiap sinyal valid, sehingga histogram alasan antara live dan backtest bisa dibandingkan langsung. Keduanya tidak mengubah satu transaksi pun dengan sendirinya. Keduanya hanya memunculkan bahwa ada yang bergeser, dan itulah pemicu yang jujur untuk peninjauan yang terkendali, bukan refleks.
Arah yang saya tuju adalah irama re-lock paling sering per kuartal, di mana setiap re-lock melewati seluruh rantai validasi alih-alih penyesuaian diam-diam di antaranya. Itulah yang seharusnya berarti "sistemnya beradaptasi seiring waktu": sebuah proses yang bisa diaudit dan bertanggal, bukan parameter yang melayang saat tidak ada yang memperhatikan.
Kalau saya jujur tentang apa yang paling saya banggakan, itu bukan satu strategi pun. Setiap edge pada akhirnya bertemu rezim yang tidak disukainya. Aset yang tahan lama adalah mesin yang bisa mencari, menguji, menolak, mengunci, memantau, dan merevisi edge tanpa membohongi dirinya sendiri, dan alasan saya memercayai mesin ini adalah ia sudah mengatakan tidak kepada saya sekitar empat kali hanya di dalam tulisan ini.
Seberapa besar sampel di balik semua ini?
Jendela utamanya adalah 1.423 transaksi pada tick nyata Exness dengan model every-tick, sekitar tujuh kali lipat dari 192 transaksi yang menurut literatur dibutuhkan sebelum sebuah hasil membawa informasi. Kedua tahunnya positif secara independen. Sebelas dari dua belas bulan kalender positif dalam walk-forward dan bulan terburuk merugi 21,6 persen, angka yang sengaja saya taruh di depan mata. Drawdown maksimum sekitar 21 persen pada angka utama dan mendekati 28 persen pada puncak setahun penuh yang sebenarnya, dan catatan riset saya sendiri menyebut agar ukuran posisi disiapkan untuk puncak 30 sampai 40 persen, dan sungguh-sungguh. Slippage, latensi, dan swap belum dimodelkan, jadi hasil live sebaiknya dianggap lebih tipis daripada backtest.
Itu backtest. Itu bukan janji, dan tidak satu pun darinya adalah hasil live.
Pertanyaan yang sering diajukan
Apa arti adaptif dalam sebuah sistem trading? Seharusnya artinya pengukuran sistem bersifat relatif terhadap kondisi saat ini, bukan tetap. Dalam praktiknya, kebanyakan pemakaian kata itu berarti sistem mengubah dirinya berdasarkan hasilnya sendiri, dan itu klaim yang berbeda dan jauh lebih lemah. Di sistem saya, geometri transaksi, ukuran posisi, gerbang sesi, dan ambang aktivitas semuanya menyesuaikan volatilitas sementara konfigurasinya sendiri tetap beku.
Kenapa memakai average true range dan bukan jarak pip tetap? Karena jarak tetap diam-diam berubah makna ketika kecepatan pasar berubah. Yang terbaca sebagai jarak wajar di sesi tenang menjadi noise di sesi liar. Menyatakan jarak sebagai kelipatan rentang khas menjaga aturan tetap konsisten di keduanya, dan itu juga yang membuat logika yang sama bisa dipindahkan antar instrumen dengan konvensi pip berbeda.
Apakah saya sebaiknya mengoptimalkan ulang strategi pada data terbaru? Walk-forward saya sendiri menjawab tidak. Konfigurasi terkunci positif di lima dari lima fold berbanding empat dari lima untuk optimasi ulang per fold. Menyetel ulang terasa seperti beradaptasi dan biasanya justru memeluk masa lalu terdekat lebih erat, yaitu kegagalan overfitting yang sama dengan jam yang lebih lambat.
Bisakah sebuah sistem beradaptasi pada performanya sendiri? Bisa dibangun begitu, dan punya saya dulu begitu. Mengecilkan ukuran saat edge terakhir menurun memangkas drawdown di dalam sampel sekitar empat puluh persen lalu menghasilkan hasil negatif di luar sampel pada hampir setiap fold, karena rentetan kerugian berbalik ke rata-rata alih-alih berlanjut. Mekanismenya berhenti tepat sebelum pemulihan.
Kenapa machine learning tidak dipakai untuk entry di sini? Ukuran sampel. Pada sekitar seribu transaksi per tahun, datanya kurang beberapa orde besaran dari yang dibutuhkan kebijakan reinforcement learning, dan hasilnya tidak bisa dikoreksi untuk banyaknya hal yang dicoba. Reinforcement learning yang benar-benar produksi di keuangan hidup di eksekusi dan hedging, bukan di entry berarah.
Apakah adaptasi pada volatilitas melindungi dari spread yang naik? Tidak. Adaptivitas volatilitas dan adaptivitas biaya adalah dua masalah terpisah, dan 2024 adalah buktinya: konfigurasi tetap yang sama merugi 67,1 persen dengan drawdown 74,2 persen pada eksekusi nyata, di tahun ketika spread berjalan sekitar 8,6 persen dari average true range dan bukan 3 sampai 4 persen seperti biasanya.
Fitur adaptif apa yang paling berharga yang Anda tambahkan? Kemampuan untuk tidak melakukan apa-apa. Pemeriksaan keterjangkauan yang melewatkan hari ketika spread mengambil porsi terlalu besar dari apa yang bisa dihasilkan satu transaksi, ditambah ukuran posisi yang dikecilkan selama akun di bawah puncaknya sendiri, menurunkan kerugian puncak ke lembah terburuk pada jendela itu dari sekitar 57 persen menjadi sekitar 22 persen dengan laba lebih besar dari transaksi lebih sedikit. Ia melewatkan kira-kira satu dari tiga transaksi.
Kenapa ambangnya harus ditetapkan per broker? Karena habitat spread berbeda tiap feed. Ambang yang dipanggang untuk feed ketat akan mengunci guard selalu menyala pada feed yang lebih lebar dan membuat sistem berdiam diri hampir setiap hari, jadi tracker berjalan sebagai telemetri secara default dan guard baru dinyalakan setelah ambangnya diturunkan ulang untuk broker tersebut.
Apakah MasterVP disetel untuk selain emas? Setelan bawaannya disiapkan untuk XAUUSD pada chart lima menit, tempat strategi di bawahnya dibangun, diuji, dan divalidasi di dalam framework DQuants yang saya bangun sendiri. Ia tetap berjalan di tempat lain dan tampilannya tetap membantu, tetapi di luar habitat itu saya bilang bacalah sebagai sketsa kasar, bukan gambar jadi. Alat yang mengaku bekerja sama baiknya di segala hal biasanya berarti ia belum pernah benar-benar dibuktikan pada apa pun.
Kalau Anda ingin melihat ke mana proses ini bermuara, MasterVP adalah metode intraday saya sendiri yang dibangun di atas teori volume profile yang terbuka untuk umum. Ia hadir sebagai indikator Master Volume Profiler di TradingView dan MetaTrader 5, yang menunjukkan pembacaannya dan menyerahkan keputusan order kepada Anda, dan sebagai Master Volume Sniper di MQL5 market, sebuah Expert Advisor yang mengeksekusi aturan dan pengaturan risiko yang Anda konfigurasikan sendiri.
Artikel ini disusun dari kumpulan tulisan tentang adaptivitas dalam seri catatan pembangunan MasterVP. Hanya untuk tujuan edukasi. Bukan nasihat keuangan. Angka yang dikutip adalah hasil backtest pada data tick nyata, dan kinerja masa lalu tidak menjamin hasil di masa depan. Setiap trader tetap bertanggung jawab atas pengaturan risiko dan keputusannya sendiri.