
ATR là đơn vị đo: vì sao mọi khoảng cách trong hệ thống của mình đều được đo bằng biến động
· #atr #volatility #risk-management #systematic-trading
Một stop cố định là hai quyết định giao dịch khác nhau tùy theo giờ trên đồng hồ. Mình đã học được điều đó theo cách đắt giá, khi còn là trader giao dịch thủ công, với những khoảng stop có vẻ hợp lý trong phiên này nhưng vô dụng ở phiên kế tiếp.
Phần 4/15: Từ giao dịch cảm tính đến giao dịch hệ thống
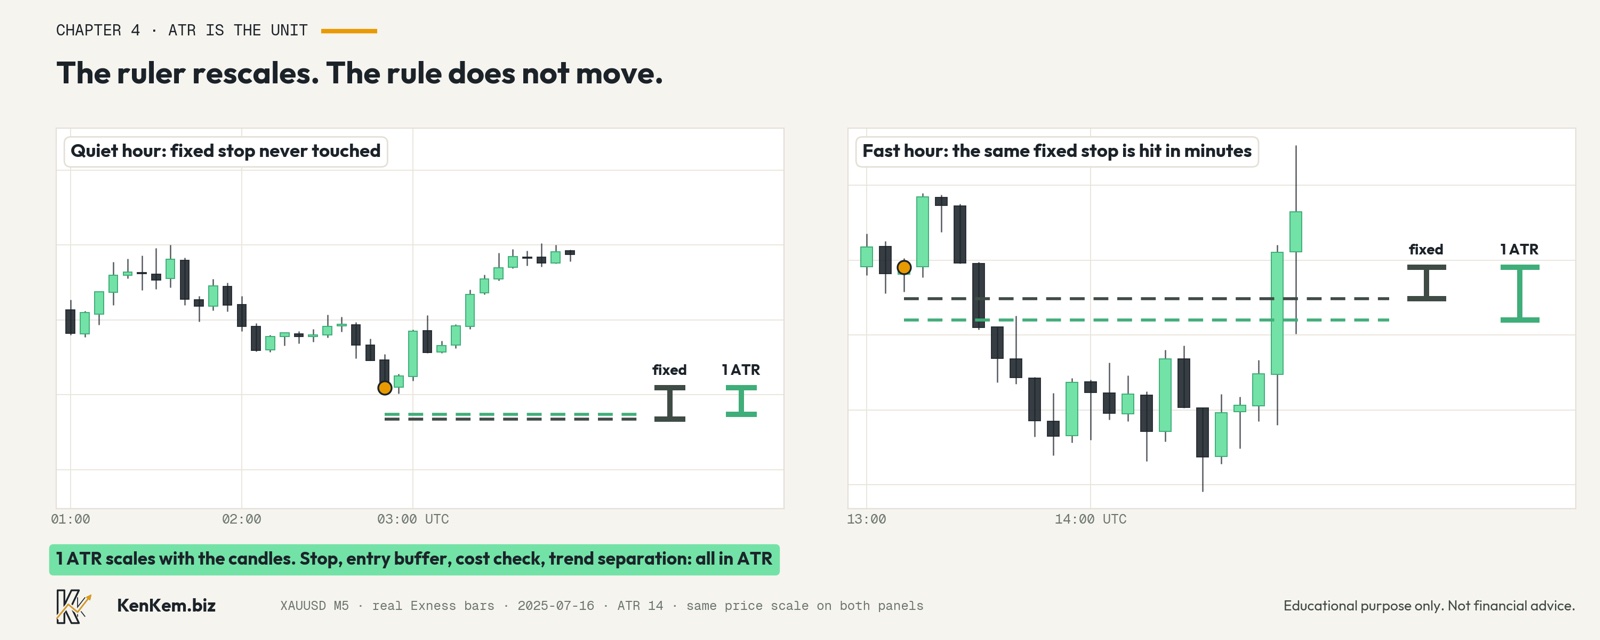
Trong một giờ yên ắng của phiên Á trên vàng, một stop cố định có thể nằm xa ngoài biên độ dao động bình thường và hầu như không bao giờ bị chạm. Đặt đúng khoảng cách đó cho một lệnh trong giờ mở cửa New York sôi động thì nó lại nằm gọn trong nhiễu thông thường, nên nó bị quét bởi những chuyển động chẳng có ý nghĩa gì. Cùng một lệnh, cùng một quy tắc trên giấy, nhưng là hai chiến lược khác nhau, được chọn bởi giờ trong ngày.
Chương này nói về cách khắc phục đã thay đổi cách mình xây dựng mọi thứ: thôi đo khoảng cách bằng point hay pip, và đo chúng bằng biến động. Đơn vị mình dùng là ATR.
ATR thực chất là gì
True range của một cây nến là giá trị lớn nhất trong ba khoảng cách: đỉnh trừ đáy của cây nến, đỉnh trừ giá đóng cửa trước đó, và giá đóng cửa trước đó trừ đáy. Hai khoảng cách sau bắt được các khoảng gap, khi giá nhảy giữa các cây nến mà không giao dịch qua vùng đó.
ATR, average true range, là trung bình được làm mượt của giá trị đó trên các cây nến gần đây. Thiết lập kinh điển của Welles Wilder là 14 nến, và đó cũng là giá trị script CBC Flip mã nguồn mở của mình dùng bên trong cho bộ lọc biên độ tùy chọn. ATR không dự đoán hướng đi. Nó chỉ trả lời đúng một câu hỏi: ngay lúc này, thị trường này thường di chuyển bao xa mỗi cây nến?
Vì sao một đơn vị đo thay đổi mọi thứ
Khi một khoảng cách được viết bằng ATR, quy tắc sẽ co giãn theo thị trường thay vì chống lại nó. Một stop bằng một ATR là stop rộng trong giờ chạy nhanh và stop hẹp trong giờ yên ắng, và trong cả hai trường hợp nó đều mang cùng một ý nghĩa: "khoảng một cây nến dao động bình thường đi ngược lại mình". Cây thước đo thay đổi. Quy tắc thì không.
Đó chính là ý nghĩa cụ thể của "thích ứng" trong công việc của mình. Nó không có nghĩa là hệ thống tự học, tự tối ưu lại hay đổi ý về chiến lược. Nó có nghĩa là gần như mọi điều kiện hệ thống đọc đều được biểu diễn tương đối so với mức biến động gần đây của chính thị trường, nên một cấu hình cố định vẫn giữ nguyên ý nghĩa qua những phiên yên ắng, những phiên dữ dội và qua các năm khác nhau. Cấu hình cố định là loại duy nhất có backtest mang ý nghĩa, và đó là lý do điều này quan trọng đến vậy.
Bốn nơi mình dùng nó
Stop. Trong MasterVP Expert Advisor của mình, mọi vị thế đều có một stop cứng được tính từ ATR. Bội số chính xác nằm bên trong EA, nhưng nguyên tắc mới là cốt lõi: stop rộng khi thị trường rộng.
Vùng đệm vào lệnh. Một cú breakout trong phương pháp của mình phải vượt rìa vùng giá trị hơn khoảng nửa ATR trên một cây nến đã đóng cửa. Một vùng đệm cố định sẽ quá lớn trong giờ yên ắng và vô nghĩa trong giờ chạy nhanh. Chương 7 dành trọn cho chủ đề này.
Chi phí. Spread là khoản phí trả cho mỗi lệnh, và những gì một lệnh có thể kiếm được bị giới hạn bởi mức độ thị trường đang di chuyển. Vì vậy bước kiểm tra khả năng chi trả so sánh spread với ATR, và khi khoản phí chiếm tỷ trọng quá lớn trong biên độ dao động, hệ thống nhanh hơn trong hai hệ thống của mình sẽ đứng ngoài. Tác động rất lớn: nhánh năm phút đó vào 89 lệnh trong giai đoạn 2021-2023 và 1,643 lệnh trong giai đoạn 2024-2026. Khi mình siết chặt bộ lọc đó, kết quả tốt hơn ở 6 trên 11 nửa năm và không tệ hơn ở nửa năm nào.
Bối cảnh xu hướng. Hai đường trung bình động có thể sắp xếp đúng thứ tự mà vẫn nằm chồng lên nhau, hoặc sắp xếp đúng thứ tự và tách nhau rõ ràng. Chia khoảng cách giữa chúng cho ATR giúp chỉ số này dùng được qua các phiên và các công cụ, và nó sụp xuống khi thị trường đi ngang, đúng lúc tín hiệu giao cắt bắt đầu chập chờn. Chương 8 sẽ nói về điều này.
Một ví dụ mã nguồn mở bạn có thể đọc
Script Daily Volatility Breakout miễn phí của mình trên TradingView dùng cùng ý tưởng nhưng với biên độ ngày thay vì ATR. Tại một mốc UTC cố định, script đo biên độ từ đỉnh đến đáy của 24 giờ trước đó, rồi đặt mức kích hoạt long tại giá mở cửa của mốc cộng 0.5 lần biên độ đó và mức kích hoạt short tại giá mở cửa trừ 0.5 lần. Stop tham chiếu cũng là 0.5 lần biên độ. Vậy là vào một ngày dữ dội, mọi khoảng cách đều giãn ra, và vào một ngày yên ắng, mọi khoảng cách đều thu hẹp, theo đúng tỷ lệ. Phần mô tả đã công bố nói rõ điều này: đơn vị rủi ro giãn ra vào những ngày biến động mạnh và thu hẹp vào những ngày yên ắng.
Cái giá phải trả
ATR là trung bình của quá khứ. Sau một cú tăng vọt do tin tức, ATR bị thổi phồng trong một thời gian, nên stop rộng hơn mức giờ tiếp theo cần. Trước một đợt mở rộng đột ngột, ATR lại quá nhỏ. Độ trễ đó là có thật và mình không giả vờ là không.
ATR cũng co lại gần như bằng không trong một thị trường chết, và đó là lý do để đứng ngoài chứ không phải lý do để giao dịch với stop chặt hơn. Hệ thống 10 phút có một ngưỡng biến động tối thiểu cho trường hợp đó: không vào lệnh khi ATR chiếm tỷ lệ quá nhỏ so với giá. Rộng hơn, hệ thống của mình phần lớn đứng ngoài vào những ngày biên độ ngày của vàng dưới khoảng 20 đô la, vì kết quả đo được trên mỗi lệnh tăng lên theo biên độ ngày. Một đơn vị đo cho bạn biết thị trường lớn đến đâu. Nó không biến một thị trường nhỏ thành đáng giao dịch.
Mảnh ghép giúp nó vận hành: khối lượng
Có một hệ quả mà người mới hay bỏ sót. Nếu stop rộng hơn trong giờ chạy nhanh, vị thế phải nhỏ hơn, nếu không thì số tiền chịu rủi ro sẽ thay đổi theo giờ và toàn bộ ý tưởng sụp đổ. Quy tắc là: khối lượng vị thế bằng số tiền mình sẵn sàng chịu rủi ro chia cho khoảng cách stop. Stop rộng hơn, khối lượng nhỏ hơn, rủi ro như cũ. Chương 9 xây dựng tiếp trên điều này để định nghĩa 1R.
Điều đọng lại
Nếu một con số trong kế hoạch giao dịch của bạn được viết bằng point, pip hay đô la, hãy hỏi liệu nó có nên mang cùng một ý nghĩa lúc 3 giờ sáng và lúc New York mở cửa hay không. Nếu có, hãy viết nó bằng ATR.
Trong kế hoạch của bạn, khoảng cách nào vẫn còn cố định, và nó có đứng vững cả trong giờ yên ắng lẫn giờ chạy nhanh không?
Từ giao dịch cảm tính đến giao dịch hệ thống, phần 4/15.
Bài trước: Từ một mẫu hình bạn nhìn thấy đến một quy tắc bạn kiểm chứng được: CBC Flip, từng bước một
Bài tiếp: MasterVP 1/10: tấm bản đồ. Volume profile, mVAH, mPOC, mVAL, và vì sao vùng giá trị quan trọng
Phần 4 của loạt bài Từ giao dịch cảm tính đến giao dịch hệ thống, cũng được đăng dưới dạng X Article. Chỉ nhằm mục đích giáo dục. Không phải lời khuyên tài chính. Các số liệu được trích dẫn là kết quả backtest và nghiên cứu trừ khi ghi rõ là live, và hiệu suất trong quá khứ không đảm bảo kết quả trong tương lai. Mỗi trader tự chịu trách nhiệm về thiết lập rủi ro và các quyết định của chính mình.