
Bắt đầu từ đây: các công cụ mã nguồn mở miễn phí mình đã công bố, và lộ trình đến giao dịch hệ thống
· #open-source #tradingview #systematic-trading
Mọi công cụ trong chương này đều miễn phí, và mã nguồn đều công khai. Bạn có thể đọc chính xác từng công cụ tính toán gì, chỉnh sửa nó, hoặc bỏ nó đi. Đó chính là mục đích: một quy tắc bạn đọc được là một quy tắc bạn có thể tranh luận với nó.
Phần 15/15: Từ giao dịch cảm tính đến giao dịch hệ thống
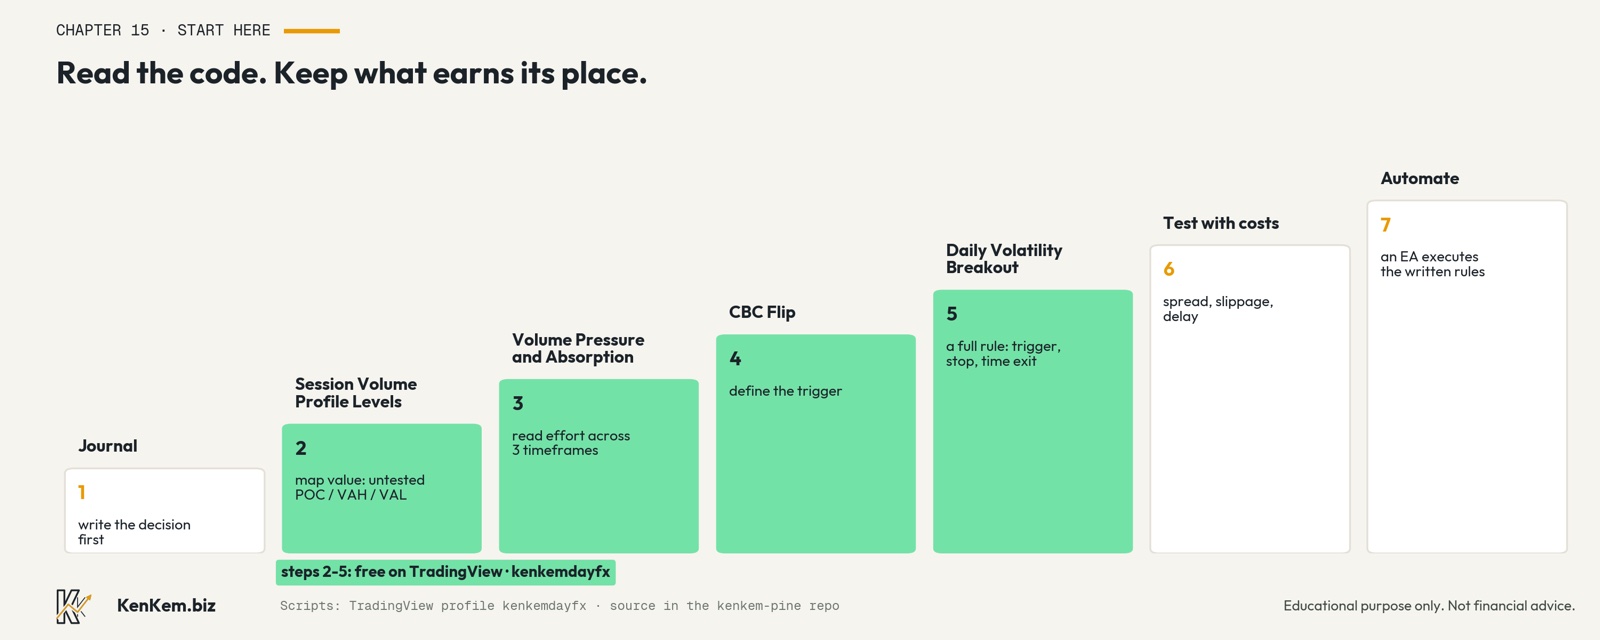
Cuốn sách này bắt đầu bằng một nhận định, rằng giao dịch là một công việc kinh doanh được xây từ một hệ thống đã được chứng minh cộng với sự thực thi nhất quán, và đã dành mười bốn chương để nói điều đó nghĩa là gì. Chương cuối này là chương thực hành. Bốn script mình đã công bố mã nguồn mở trên TradingView dưới hồ sơ của mình, kenkemdayfx, và thứ tự mình sẽ dùng chúng nếu được đi lại con đường từ giao dịch cảm tính đến giao dịch hệ thống.
Bước 1: ghi nhật ký trước mọi thứ khác
Không script nào sửa được việc này. Trước một lệnh, hãy viết ra setup, stop, mục tiêu và quy tắc nào cho phép điều đó. Sau đó đánh dấu một điều: mình có làm theo quy tắc không? Chương 2 đã giải thích lý do. Bạn cần vài tuần ghi chép trung thực trước khi bất kỳ công cụ nào dưới đây có nhiều ý nghĩa, vì các công cụ trả lời câu hỏi, còn nhật ký cho bạn biết bạn thật sự có những câu hỏi nào.
Bước 2: lập bản đồ giá trị với Session Volume Profile Levels
Session Volume Profile Levels xây một volume profile riêng cho mỗi phiên Á, London và New York đã hoàn tất. Mặc định: phiên Á 00:00 đến 09:00 UTC, London 08:00 đến 17:00, New York 13:00 đến 22:00. Mỗi nến đã xác nhận đóng góp hlc3 của nó làm mẫu giá và volume của nó làm trọng số. Khi một phiên đóng, biên độ của phiên được chia thành 24 ô, ô đầy nhất là POC, và value area mở rộng ra từ đó, luôn lấy ô lân cận nặng hơn, cho đến khi chứa 70 phần trăm volume.
Phần hữu ích là trí nhớ. POC, VAH và VAL của mỗi phiên được giữ lại trên biểu đồ như những cái kệ. Một kệ chưa ai quay lại được vẽ bằng nét liền. Trước tiên nó phải được kích hoạt, nghĩa là có một nến đã xác nhận đóng cửa mà không chứa nó, và sau đó nến đầu tiên có biên độ chạm vào nó sẽ đánh dấu kệ là đã được test, và kệ chuyển sang nét chấm. Câu hỏi nó trả lời được cố ý giữ hẹp: phiên đấu giá hoàn tất gần nhất đã đồng thuận về giá trị ở đâu, và đã có ai quay lại kiểm tra chưa?
Bước 3: đọc nỗ lực với Multi-Timeframe Volume Pressure and Absorption
Công cụ này biến mỗi nến thành một ước tính volume có dấu. Hướng là giá đóng cửa trừ giá mở cửa, chia cho giá cao nhất trừ giá thấp nhất, một số nằm giữa âm một và dương một. Volume có dấu là volume nhân với hướng đó. Áp lực là 100 nhân với EMA của volume có dấu chia cho EMA của giá trị tuyệt đối của nó, độ dài mặc định 14, nên chỉ số này là tỷ lệ giữa nỗ lực có hướng và tổng nỗ lực, và so sánh công bằng được giữa các mã và các phiên. Trong khoảng cộng trừ 12, nó được xem là cân bằng.
Công cụ hiển thị chỉ số đó trên khung thời gian của biểu đồ cộng thêm hai khung cao hơn, mặc định là 5 và 15 phút, đọc từ nến khung cao hơn đã đóng gần nhất nên không có gì bị vẽ lại. Trạng thái mình đánh giá cao nhất là hấp thụ: volume trên phân vị thứ 80 của 100 nến gần nhất trong khi áp lực vẫn nằm trong vùng trung tính. Nỗ lực lớn, không có kết quả. Công cụ cũng đánh dấu phân kỳ tại các pivot đã xác nhận, 6 nến bên trái và 3 nến bên phải, nghĩa là dấu hiệu xuất hiện 3 nến sau pivot.
Bước 4: định nghĩa điểm kích hoạt với CBC Flip
Chương 3 đã đi qua CBC Flip - Volume Profile Context từng dòng một, nên ở đây chỉ tóm tắt: quyền kiểm soát đảo chiều khi một nến đóng cửa vượt qua đỉnh hoặc đáy của nến trước, vị trí được lấy từ một master profile 300 nến với 40 ô và value area 70 phần trăm, và chỉ những lần đảo chiều phá ra khỏi vùng giá trị (BRK) hoặc quay lại từ mép vùng đó về phía point of control (REV) mới được hiển thị. Đây là nơi một quan sát trở thành một định nghĩa.
Bước 5: xem một quy tắc hoàn chỉnh với Daily Volatility Breakout
Script mới nhất của mình, công bố ngày 12 tháng 10 năm 2026, là script đầu tiên thể hiện một quy tắc đầy đủ từ điểm kích hoạt đến điểm thoát. Mỗi ngày tại một mốc UTC, mặc định 00:00, nó đo biên độ từ đỉnh đến đáy của 24 giờ trước đó. Điểm kích hoạt mua là giá mở cửa tại mốc cộng 0.5 lần biên độ đó, điểm kích hoạt bán là giá mở cửa trừ 0.5 lần biên độ. Nến đầu tiên đóng cửa vượt qua một điểm kích hoạt trong cửa sổ tín hiệu 20 giờ là tín hiệu, tối đa một tín hiệu mỗi ngày. Điểm vào tham chiếu là giá mở cửa của nến tiếp theo, stop tham chiếu cách 0.5 lần biên độ, và lệnh tham chiếu kết thúc vào một thời điểm cố định, 20.75 giờ sau mốc. Không có mục tiêu chốt lời.
Đây là ý tưởng volatility breakout được Larry Williams phổ biến, được xây lại với biên độ cuộn, dùng giá đóng cửa thay vì chạm, stop đo bằng chính biên độ đó, và thoát lệnh theo thời gian. Phần mô tả của script nêu thẳng giới hạn trung thực của nó: một lần vào lệnh mỗi ngày, có stop mà không có mục tiêu nghĩa là thua lặp lại trong thị trường đi ngang và kết quả bị chi phối bởi một vài cú chạy lớn.
Bước 6: test có chi phí, không phải không có
Mọi thứ ở trên đều dựa trên giá trên biểu đồ. Khớp lệnh thật phải trả spread, slippage và đôi khi cả phí qua đêm. Chương 13 đã cho thấy tiêu chuẩn mình áp dụng cho chính hệ thống của mình: tick thật, có tính chi phí, có test độ trễ, và có so sánh với điểm vào ngẫu nhiên. Một quy tắc chỉ hiệu quả trước khi trừ chi phí thì không phải là lợi thế.
Bước 7: chỉ tự động hóa những gì đã sống sót
Bước cuối cùng là giao việc thực thi cho phần mềm, và chỉ với những quy tắc đã qua được bước 6. Với mình, đó là MasterVP, chạy dưới dạng Expert Advisor MT5 theo các thiết lập và giới hạn rủi ro mình cấu hình, kèm một indicator TradingView cho những ai thích tự đặt lệnh.
Những gì các công cụ này không phải
Không công cụ nào trong bốn công cụ này đặt lệnh, tính khối lượng hay quản lý rủi ro. Trên các nguồn dữ liệu forex và CFD, bao gồm cả vàng, "volume" là tick volume, tức số lần cập nhật giá, và phần chia mua bán được ước tính từ hình dạng nến, không phải dòng lệnh quan sát được. Mỗi script đều nói rõ điều này trong phần mô tả, và mình muốn bạn biết điều đó trước khi dựa vào bất cứ thứ gì.
Điều rút ra
Hãy đọc mã nguồn. Hãy test trên thị trường của chính bạn. Giữ lại những gì xứng đáng có chỗ trên biểu đồ của bạn và xóa phần còn lại, kể cả của mình. Thêm nhiều chương nữa, và các công cụ trả phí nếu bạn có lúc cần, đều ở kenkem.biz, nhưng không có gì trên lộ trình này cần đến chúng, đó chính là lý do mình công bố mã nguồn.
Hiện tại bạn đang ở bước nào trên lộ trình này, và bước nào là khó vượt qua nhất?
Từ giao dịch cảm tính đến giao dịch hệ thống, phần 15/15.
Bài trước: MasterVP 10/10: tài khoản live công khai, và vì sao mình chỉ thỉnh thoảng mới kiểm tra bot
Phần 15 của loạt bài Từ giao dịch cảm tính đến giao dịch hệ thống, cũng được đăng dưới dạng X Article. Chỉ nhằm mục đích giáo dục. Không phải lời khuyên tài chính. Các số liệu được trích dẫn là kết quả backtest và nghiên cứu trừ khi ghi rõ là live, và hiệu suất trong quá khứ không đảm bảo kết quả trong tương lai. Mỗi trader tự chịu trách nhiệm về thiết lập rủi ro và quyết định của chính mình.