
Adaptive Thật Sự Nghĩa Là Gì Trong Một Hệ Thống Giao Dịch?
· #adaptive-systems #volatility #walk-forward #risk-management #systematic-trading
Trong hệ thống của mình, adaptive chỉ có một nghĩa duy nhất: mọi khoảng cách mà hệ thống đo đều được biểu diễn theo bội số của mức thị trường đang thật sự di chuyển, chứ không phải theo một số pip cố định. Bản thân cấu hình thì không bao giờ thay đổi. Nghe có vẻ ngược đời, và bằng chứng walk-forward chính là lý do mình dừng lại ở đó, bởi vì phiên bản tự chỉnh lại chính nó đã thua lỗ ngoài mẫu ở gần như mọi fold.
MasterVP · Hành trình giao dịch hệ thống
Bài viết bởi người sáng lập KenKem, một kỹ sư phần mềm hai mươi năm kinh nghiệm, từng giao dịch vàng bằng tay trước khi xây dựng bộ công cụ nghiên cứu đứng sau MasterVP. Là một quant trader tự học, mình đã phải học cho ra sự khác nhau giữa một hệ thống biết thích nghi và một hệ thống đang bị vặn vẹo, và mình học được điều đó vì mình đã xây cái thứ hai trước. Đây là chia sẻ kiến thức, không phải khuyến nghị giao dịch bất cứ thứ gì. Mọi con số bên dưới đều là backtest hoặc kết quả nghiên cứu trên dữ liệu tick thật, có ghi rõ loại, và không con số nào là lợi nhuận thật.
Vì sao từ adaptive thường bị dùng sai?
Bởi vì trong phần lớn nội dung quảng cáo, từ đó đang làm thay công việc của câu "nó sẽ tiếp tục hoạt động", và nó làm việc đó mà không có bằng chứng nào. Theo nghĩa ấy, một hệ thống adaptive là hệ thống quan sát kết quả gần đây của chính nó rồi tự thay đổi theo. Đó là một câu chuyện hấp dẫn. Nó cũng đúng là cơ chế mà mình kiểm tra kỹ nhất rồi từ chối phát hành.
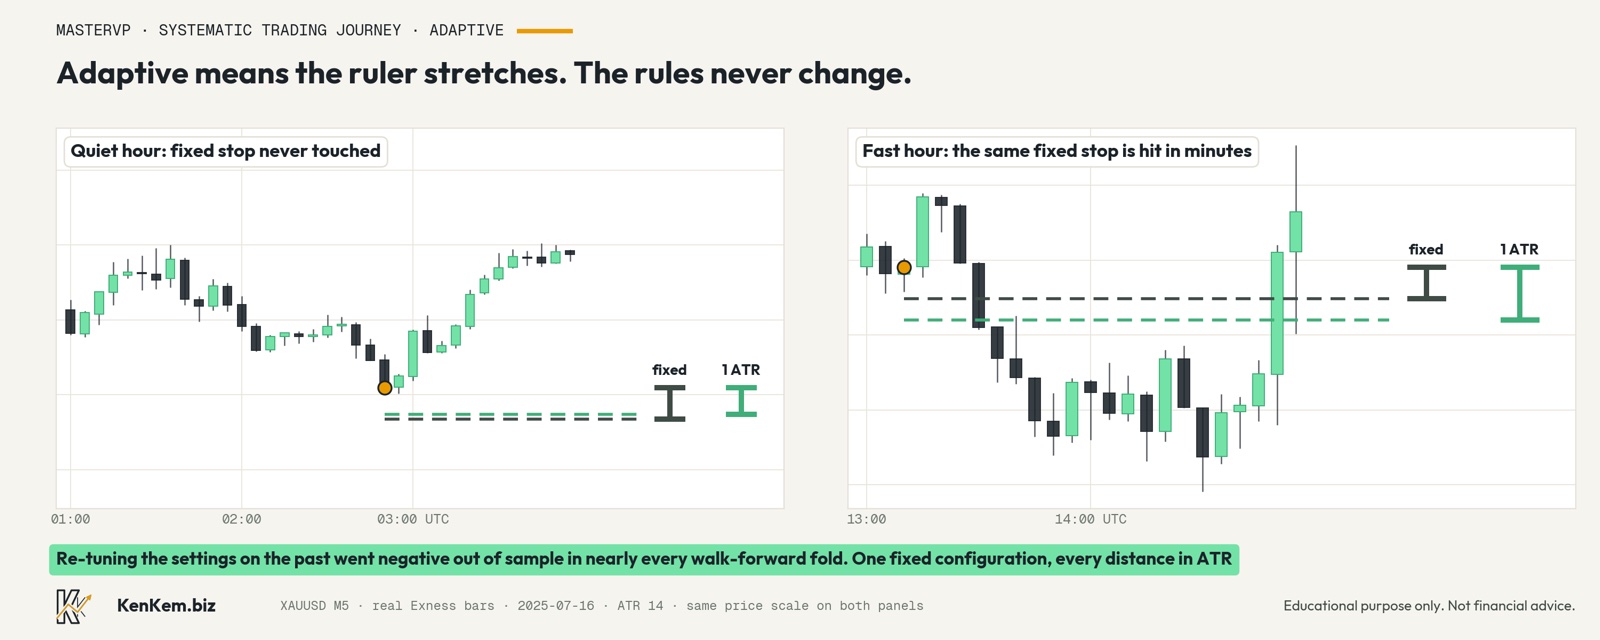
Phiên bản thành thật thì chán hơn nhiều. Adaptive nghĩa là các phép đo của hệ thống mang tính tương đối chứ không tuyệt đối, để cùng một quy tắc vẫn giữ nguyên ý nghĩa khi điều kiện thay đổi. Một điểm dừng lỗ đặt cách giá một số pip cố định sẽ mang ý nghĩa khác nhau giữa một thứ Hai buồn ngủ và một phiên ra tin. Một điểm dừng lỗ tính theo bội số của average true range thì mang cùng một ý nghĩa ở cả hai. Không có gì tự học. Không có gì được chỉnh lại. Phần hình học chỉ đơn giản là co giãn theo thị trường.
Bài này dành cho ai: người đang chạy hệ thống scalping trên vàng, người đang bị cám dỗ muốn tối ưu lại sau một tháng tệ, và người từng được bán một con bot chỉ nhờ vào chữ adaptive.
Trong hệ thống vàng của mình, thứ gì thật sự thích nghi?
Bốn thứ, và mình cố ý giữ danh sách này ngắn vì mỗi thứ đều phải tự chứng minh chỗ đứng của nó.
Hình học lệnh co giãn theo biến động. Vùng đệm vào lệnh, khoảng cách dừng lỗ và phần trail của lệnh chạy dài đều được biểu diễn theo bội số của average true range thay vì số pip cố định, nên cấu trúc tự mở rộng khi tape chạy nhanh và thu lại khi tape chậm. Điều tương tự áp dụng cho những gì MasterVP vẽ trên biểu đồ. Một số khoảng cách mà nó vẽ ra hoàn toàn không cố định, và đó là lý do bản đồ cấu trúc của một phiên Á yên tĩnh và của một cú giật phiên Mỹ vẫn được đọc theo cùng một cách. Một bản đồ mang nghĩa này vào thứ Hai rồi nghĩa khác vào thứ Năm thì không còn là bản đồ, nó là tâm trạng.
Khối lượng lệnh được suy ra từ chính hình học đó. Rủi ro là một phần trăm số dư tài khoản, và lot được tính từ khoảng cách dừng lỗ dựa trên biến động, nên cùng một mức rủi ro sẽ cho lot nhỏ hơn khi thị trường di chuyển mạnh hơn. Bên dưới có một mức sàn, và mức sàn đó tồn tại vì một sự cố. Một cú nhảy spread lúc rollover từng làm sụp khoảng cách dừng lỗ được tính ra và trong chốc lát sinh ra một lot lớn gấp khoảng mười hai lần bình thường. Mình đã chẩn đoán, sửa, và xác nhận bản sửa trên MetaTrader 5. Sizing theo biến động mà không có rào an toàn cứng là một khẩu súng đã lên đạn chĩa vào đúng phút tệ nhất trong ngày.
Điều kiện theo phiên và theo giờ. Chiến lược chỉ giao dịch trong các khung phiên xác định và chặn một số giờ cụ thể, tức là thích nghi theo chế độ thị trường chứ không theo tham số. Mình không tin điều đó một cách mặc định. Mình đã kiểm tra việc bỏ hết các cổng giờ và cho nó chạy suốt ngày đêm, và kết quả bị loại: mỗi giờ mình mở thêm đều làm kết quả xấu đi chứ không tốt lên. Các cổng giờ là một đòn bẩy đã đo được, không phải một thói quen.
Ngưỡng hoạt động tối thiểu và một dòng đọc điều kiện. Khi thị trường di chuyển ít hơn một mức nhất định, chiến lược đứng ngoài, vì ở đó không có gì đủ để mang lợi thế đi. Bên phía indicator, cùng ý tưởng đó xuất hiện dưới dạng một dòng execution health đọc spread và tốc độ tape so với chuẩn gần đây của chính chúng, với quanh một trăm phần trăm nghĩa là bình thường. Đây là phần kiểm tra điều kiện, không bao giờ là tín hiệu giao dịch. Một nửa của kỷ luật là biết khi nào thị trường không đáng để tham gia, và mình muốn điều đó hiện ra trước sai lầm chứ không phải rõ ràng sau khi mọi chuyện đã xong.
Vì sao mình không tối ưu lại cấu hình sau mỗi vài tháng?
Bởi vì mình đã kiểm tra và cấu hình đóng băng thắng.
Trong walk-forward, cấu hình đã khóa cho kết quả dương ở năm trên năm fold, trong khi việc tối ưu lại theo từng fold chỉ đạt bốn trên năm. Đó là toàn bộ lập luận, và nó không phải một kết quả sát sao được tô vẽ cho ra vẻ sát sao. Mỗi lần mình chỉnh lại, mình đang mời mô hình ôm sát quá khứ gần đây hơn một chút. Cảm giác bên ngoài giống như thích nghi. Thực chất thường là overfitting trên một chiếc đồng hồ chậm hơn.
Mình hiểu vì sao cám dỗ đó tồn tại, vì mình đã trải qua nó. Không làm gì thì trông giống như bỏ bê. Sau một tháng tệ, hành động có vẻ tử tế nhất là đi cải thiện một thứ gì đó. Nhưng một cài đặt sống sót nguyên vẹn qua nhiều giai đoạn thì đáng giá hơn một cài đặt đã bị uốn âm thầm về phía bất cứ điều gì vài tuần gần nhất tình cờ thưởng cho, và cách duy nhất để biết mình đang có cái nào là để yên nó đủ lâu.
Cũng chính bản năng đó là lý do sản phẩm phát hành đi kèm một preset thay vì năm mươi nút chỉnh. Phần lớn tinh chỉnh sâu được giữ nội bộ và khóa lại để cửa sổ cài đặt luôn ngắn gọn. Mình xây như vậy vì mình hiểu chính mình. Đưa cho mình năm mươi nút, mình sẽ xoay chúng cho tới khi biểu đồ nói điều mình muốn nghe, và đó chính xác là cách một backtest bị overfit bằng tay, qua từng lần chỉnh sửa trông rất hợp lý.
Chuyện gì xảy ra khi mình xây một hệ thống thích nghi theo kết quả của chính nó?
Nó trông rất xuất sắc, rồi walk-forward giết nó.
Ý tưởng là thu nhỏ khối lượng khi lợi thế thực tế gần đây đang suy giảm, và đứng ngoài hoàn toàn khi nó âm. Trong mẫu, nó vượt baseline ở cả kết quả ròng lẫn rủi ro, cắt drawdown đỉnh khoảng bốn mươi phần trăm. Đó đúng là dạng kết quả được đem đi phát hành bởi những người dừng kiểm tra ngay tại con số đẹp.
Ngoài mẫu, nó cho kết quả âm ở gần như mọi fold. Lý do rất đơn giản khi mình đã nhìn ra, và mình chỉ nhìn ra khi các fold nói cho mình biết. Các chuỗi thua có xu hướng đảo về trung bình. Kết quả gần đây không dự báo được kết quả phía trước, nên một cơ chế kích hoạt sau một chuỗi tệ sẽ liên tục đứng ngoài đúng ngay trước nhịp hồi mà nó lẽ ra phải bảo vệ mình khỏi. Vấn đề nằm ở tín hiệu kích hoạt, không phải ở cách viết code.
Bản án đó được lưu lại có lý do. Codebase cũ của mình chứa một adaptive engine dài tám trăm dòng, tự nhích tham số dựa trên win rate gần đây. Nó được xây trong năm 2024 và 2025, rồi giữ ở trạng thái tắt để chờ kiểm định. Kết quả kiểm định trở về và bác bỏ đúng cái tín hiệu mà nó kích hoạt, nên nó vẫn tắt và codebase hiện tại không kế thừa nó. Một hạ tầng adaptive đã được xây, được giữ lại, được kiểm tra rồi bị loại là thứ đáng đem ra trình bày hơn nhiều so với một hạ tầng adaptive được xây rồi bật lên.
Mình còn cố ý từ chối xây những gì nữa?
Ba thứ, mỗi thứ đều bị loại dựa trên bằng chứng chứ không phải bị bỏ qua.
Reinforcement learning cho phần vào lệnh. Ở mức khoảng một nghìn lệnh mỗi năm, một policy reinforcement learning cho entry thiếu dữ liệu tới vài bậc độ lớn, và kết quả của nó không thể được deflate để bù cho số lần thử mà nó ngầm thực hiện. Bằng chứng production cho reinforcement learning trong thị trường nằm ở execution, hedging và market making. Nó không nằm ở entry theo hướng. Đưa nó vào đây chỉ là diễn.
De-risk theo bậc trong ngày. Một nghiên cứu đàng hoàng về đường biên của path trong ngày cho thấy cái ranh giới mà nó bảo vệ gần như không bao giờ bị chạm tới trong những ngày thật. Nó canh một thứ không xảy ra, và lợi ích duy nhất của nó chỉ xuất hiện trong một chế độ chi phí mà engine không tái tạo được, tức là lợi ích đó không thể kiểm chứng được ngay từ cấu trúc.
Kelly sizing chạy trực tiếp. Kelly thực nghiệm trên kết quả đã xảy ra có đuôi dày và rất bất ổn, và giới hạn drawdown cứng trên một tài khoản prop siết chặt từ rất lâu trước khi trần Kelly có ý nghĩa. Vì vậy phần sizing là fractional và bị chặn theo drawdown, thấp hơn nhiều so với mức toán học cho phép.
Phần bị loại trừ chính là phần mình sẽ xem trước tiên nếu ai đó đưa công việc này cho mình. Ai cũng có thể thêm một tính năng adaptive. Kỷ luật nằm ở những tính năng mình gỡ ra sau khi chúng kiểm tra không đạt, và ở việc vẫn còn giữ hồ sơ bác bỏ sau đó.
Thích nghi theo biến động có bảo vệ được mình khi chi phí thay đổi không?
Không, và đây là giới hạn thành thật của mọi thứ ở trên.
Mọi cơ chế trong bài này đều thích nghi theo mức thị trường đang di chuyển. Không cơ chế nào thích nghi theo chi phí tham gia thị trường. Năm 2024, spread trên vàng chạy ở khoảng 8,6 phần trăm của average true range so với mức bình thường 3 đến 4 phần trăm, và cùng một cấu hình cố định, không đổi một dòng nào, trả về âm 67,1 phần trăm với drawdown tối đa 74,2 phần trăm trên fill thật của MetaTrader 5. Các quy tắc vẫn ổn. Cái thay đổi là khoản phí phải trả, và một lợi thế mỏng thì không có chỗ để hấp thụ điều đó.
Thứ bước ra từ năm đó không phải một tín hiệu vào lệnh thông minh hơn. Đó là hai cách đứng ngoài. Hệ thống vốn đã đo spread so với mức mà một lệnh có thể kiếm được một cách thực tế, nên khi tỷ lệ đó quá lớn, nó bỏ qua cả ngày hôm đó, và đây là một phép kiểm tra khả năng chi trả chứ không phải một dự đoán. Cách thứ hai là giảm khối lượng khi tài khoản còn nằm dưới đỉnh của chính nó, và trở lại bình thường khi hồi phục. Trên cùng một cửa sổ và cùng một tài khoản, hai công tắc đó kéo mức lỗ đỉnh đáy tệ nhất từ khoảng 57 phần trăm xuống còn khoảng 22 phần trăm, với lợi nhuận cao hơn từ số lệnh ít hơn. Nó bỏ qua khoảng một lệnh trong ba, tập trung vào đoạn tệ nhất của năm 2024.
Có một điều kèm theo mà mình phải nói thẳng. Cấu hình đó chỉ đúng cho broker có spread hẹp hơn trong hai broker mình chạy. Ngưỡng đánh dấu một ngày là quá đắt mang tính riêng theo từng broker và phải được suy ra lại cho từng nguồn dữ liệu, bởi vì giá trị được nướng sẵn cho một nguồn sẽ ghim cái guard đó bật vĩnh viễn trên một nguồn rộng hơn và làm hệ thống câm lặng mà không ai biết. Vì vậy phần tracker được phát hành ở trạng thái bật để làm telemetry, còn guard thì mặc định tắt. Phần adaptive nằm ở nguyên tắc vận hành, không nằm ở con số.
Vì sao cùng một đoạn code lại cho hai câu trả lời khác nhau trên hai broker?
Bởi vì spread và chất lượng khớp lệnh là đầu vào của một chiến lược, không phải một dòng chú thích cuối trang.
Mình chạy cùng một hệ thống trên hai broker với code giống hệt nhau, và khi mình kiểm tra phiên bản năm phút trên broker thứ hai trong cùng cửa sổ, nó không chuyển được. Một trong các cấu hình của mình chỉ có ý nghĩa trên nguồn dữ liệu hẹp hơn. Nói ra điều đó khiến mình mất đi câu chuyện gọn đẹp hơn, và mình báo cáo riêng từng broker thay vì trích dẫn cái nào làm hệ thống trông đẹp hơn.
Sự bất đối xứng tương tự xuất hiện ở một quy tắc mà mình tưởng sẽ không có gì phải bàn. Đứng ngoài quanh các tin có tác động mạnh theo lịch là lời khuyên tiêu chuẩn, nên mình đi kiểm tra nó thay vì mặc định tin. Trên hệ thống mười phút, nó có ích trên cả hai broker và mình áp dụng. Trên hệ thống năm phút, mình loại nó, và phần thú vị là phiên bản năm phút thực tế lại kiếm được nhiều tiền hơn khi bật quy tắc này. Lợi nhuận trên mỗi lệnh không cải thiện chút nào, và toàn bộ phần tăng thêm truy về một nhúm lệnh lớn bị đẩy dồn vào đúng một ngày. Đó là may mắn khoác bộ đồ của lợi thế. Mình chỉ phân biệt được vì quy tắc đánh giá đã được ghi lại trước khi mình nhìn thấy kết quả.
Một đường equity không kèm tên broker là một ảnh chụp màn hình, không phải bằng chứng. Hãy hỏi spread lúc đó là bao nhiêu.
Vậy một hệ thống không bao giờ tự chỉnh lại thì đi về đâu?
Phần thích nghi được chuyển ra khỏi tham số và đưa vào quy trình.
Hai công cụ chẩn đoán live khép lại vòng lặp. Một drift monitor chấm điểm dòng lệnh thật so với cửa sổ tham chiếu và bật các dải cảnh báo khi phân phối dịch chuyển, còn một reject journal cho thấy cổng nào đã chặn mỗi tín hiệu hợp lệ, để có thể so trực tiếp histogram lý do giữa live và backtest. Không công cụ nào tự thay đổi một lệnh nào. Chúng chỉ làm lộ ra rằng có thứ gì đó đã dịch chuyển, và đó mới là cái cớ thành thật cho một lần rà soát có kiểm soát, thay vì một phản xạ.
Hướng mình đang đi là một nhịp re-lock nhiều nhất là hàng quý, trong đó mỗi lần re-lock phải đi qua toàn bộ chuỗi kiểm định chứ không phải một chỉnh sửa lặng lẽ ở giữa. Đó mới là ý nghĩa thật của câu "hệ thống thích nghi theo thời gian": một quy trình có thể kiểm toán và có ngày tháng đi kèm, không phải một tham số trôi đi trong lúc không ai để ý.
Nếu phải thành thật về điều mình tự hào nhất, thì đó không phải một chiến lược đơn lẻ nào. Mọi lợi thế rồi cũng gặp một chế độ thị trường mà nó không ưa. Tài sản bền vững là cỗ máy có thể tìm, kiểm tra, loại bỏ, khóa, theo dõi và sửa lại các lợi thế mà không tự lừa chính mình, và lý do mình tin cỗ máy này là nó đã nói không với mình khoảng bốn lần chỉ riêng trong bài viết này.
Mẫu dữ liệu đứng sau tất cả những điều này là gì?
Cửa sổ chính là 1.423 lệnh trên tick thật của Exness với mô hình every-tick, tức khoảng bảy lần con số 192 lệnh mà tài liệu học thuật nói là mức tối thiểu để một kết quả mang thông tin. Cả hai năm đều dương một cách độc lập. Mười một trên mười hai tháng dương trong walk-forward và tháng tệ nhất lỗ 21,6 phần trăm, con số mình cố ý giữ trước mặt. Drawdown tối đa khoảng 21 phần trăm ở con số chính và gần 28 phần trăm ở đỉnh thật của cả năm, và ghi chú nghiên cứu của chính mình nói rằng hãy tính khối lượng cho một đỉnh drawdown 30 đến 40 phần trăm, và nói thật lòng. Slippage, độ trễ và swap chưa được mô hình hóa, nên kết quả thật nên được xem là mỏng hơn backtest.
Đó là backtest. Nó không phải một lời hứa, và không có con số nào trong đó là lợi nhuận thật.
Câu hỏi thường gặp
Adaptive nghĩa là gì trong một hệ thống giao dịch? Nó nên có nghĩa là các phép đo của hệ thống mang tính tương đối so với điều kiện hiện tại chứ không cố định. Trên thực tế, phần lớn cách dùng từ này lại ám chỉ hệ thống tự thay đổi theo kết quả của chính nó, và đó là một tuyên bố khác hẳn, yếu hơn nhiều. Trong hệ thống của mình, hình học lệnh, khối lượng, cổng phiên và ngưỡng hoạt động đều co giãn theo biến động, trong khi bản thân cấu hình thì đóng băng.
Vì sao dùng average true range thay vì một khoảng cách pip cố định? Bởi vì một khoảng cách cố định sẽ âm thầm đổi nghĩa khi thị trường đổi tốc độ. Thứ trông như khoảng cách hợp lý trong phiên yên sẽ là nhiễu trong phiên hỗn loạn. Biểu diễn khoảng cách theo bội số của range điển hình giữ cho quy tắc nhất quán ở cả hai, và đó cũng là điều làm cùng một logic có thể mang sang các mã có quy ước pip khác nhau.
Mình có nên tối ưu lại chiến lược trên dữ liệu gần đây không? Walk-forward của riêng mình nói là không. Cấu hình đã khóa cho kết quả dương ở năm trên năm fold, so với bốn trên năm khi tối ưu lại theo từng fold. Việc chỉnh lại tạo cảm giác thích nghi nhưng thường chỉ là ôm sát quá khứ gần hơn, tức đúng lỗi overfitting chạy trên một chiếc đồng hồ chậm hơn.
Một hệ thống có thể thích nghi theo hiệu suất của chính nó không? Nó có thể được xây như vậy, và của mình đã từng như vậy. Việc thu nhỏ khối lượng khi lợi thế gần đây suy giảm đã cắt drawdown trong mẫu khoảng bốn mươi phần trăm, rồi cho kết quả âm ngoài mẫu ở gần như mọi fold, bởi vì chuỗi thua có xu hướng đảo về trung bình thay vì kéo dài. Cơ chế đó đứng ngoài đúng ngay trước nhịp hồi.
Vì sao machine learning không được dùng cho phần vào lệnh ở đây? Vì cỡ mẫu. Ở mức khoảng một nghìn lệnh mỗi năm, dữ liệu thiếu vài bậc độ lớn so với nhu cầu của một policy reinforcement learning, và kết quả không thể được hiệu chỉnh cho số lần thử. Reinforcement learning chạy production trong tài chính nằm ở execution và hedging, không nằm ở entry theo hướng.
Thích nghi theo biến động có bảo vệ được trước spread tăng không? Không. Thích nghi theo biến động và thích nghi theo chi phí là hai bài toán tách biệt, và năm 2024 là bằng chứng của mình: cùng một cấu hình không đổi lỗ 67,1 phần trăm với drawdown 74,2 phần trăm trên fill thật, trong một năm mà spread chạy ở khoảng 8,6 phần trăm của average true range thay vì mức thường thấy 3 đến 4 phần trăm.
Tính năng adaptive giá trị nhất mà bạn thêm vào là gì? Khả năng không làm gì cả. Một phép kiểm tra khả năng chi trả để bỏ qua ngày hôm đó khi spread chiếm phần quá lớn trong mức một lệnh có thể kiếm được, cộng với việc giảm khối lượng khi tài khoản còn dưới đỉnh của chính nó, đã kéo mức lỗ đỉnh đáy tệ nhất trên cửa sổ đó từ khoảng 57 phần trăm xuống còn khoảng 22 phần trăm, với lợi nhuận cao hơn từ số lệnh ít hơn. Nó bỏ qua khoảng một lệnh trong ba.
Vì sao ngưỡng đó phải đặt riêng cho từng broker? Bởi vì môi trường spread khác nhau theo từng nguồn dữ liệu. Một ngưỡng nướng sẵn cho nguồn hẹp sẽ ghim guard bật vĩnh viễn trên nguồn rộng hơn và khiến hệ thống đứng ngoài gần như mỗi ngày, nên tracker mặc định chạy như telemetry còn guard chỉ được bật sau khi ngưỡng đã được suy ra lại cho broker đó.
MasterVP có được tinh chỉnh cho thứ gì khác ngoài vàng không? Cấu hình mặc định được tinh chỉnh cho XAUUSD trên biểu đồ năm phút, nơi chiến lược bên dưới được xây, kiểm tra và xác nhận bằng DQuants framework mình tự phát triển. Nó vẫn chạy được ở nơi khác và phần hiển thị vẫn có ích, nhưng khi rời khỏi môi trường đó mình nói rõ rằng hãy đọc nó như một bản phác thảo thô chứ không phải bức tranh hoàn chỉnh. Một công cụ tuyên bố hoạt động tốt như nhau trên mọi thứ thường có nghĩa là nó chưa thật sự được chứng minh trên thứ gì.
Nếu bạn muốn xem quá trình này dẫn tới đâu, MasterVP là phương pháp intraday của riêng mình, xây trên lý thuyết volume profile công khai. Nó có mặt dưới dạng indicator Master Volume Profiler trên TradingView và MetaTrader 5, hiển thị phần đọc và để lệnh lại cho bạn quyết định, và dưới dạng Master Volume Sniper trên MQL5 market, một Expert Advisor thực thi đúng bộ quy tắc và các thiết lập rủi ro mà bạn cấu hình.
Bài viết này được tổng hợp từ nhóm bài về tính thích nghi trong chuỗi nhật ký xây dựng MasterVP. Chỉ nhằm mục đích giáo dục. Không phải lời khuyên đầu tư. Các con số được trích dẫn là kết quả backtest trên dữ liệu tick thật, và hiệu suất quá khứ không đảm bảo kết quả trong tương lai. Mỗi trader vẫn chịu trách nhiệm về thiết lập rủi ro và quyết định của chính mình.