
MasterVP 8/10: giờ chặn và bảo vệ drawdown, những quy tắc giữ hệ thống sống sót
· #mastervp #risk-management #drawdown
Những quy tắc quyết định khi nào hệ thống của mình không được phép giao dịch đã giúp nó sống sót nhiều hơn bất kỳ ý tưởng vào lệnh nào mình từng có.
MasterVP · Hành trình giao dịch hệ thống
Phần 12/15: Từ giao dịch cảm tính đến giao dịch hệ thống
Mình đến với giao dịch hệ thống vì muốn có điểm vào lệnh tốt hơn. Mình ở lại vì quản trị rủi ro. Một hệ thống sống sót qua một tháng khắc nghiệt và kiếm được khiêm tốn sẽ thắng một hệ thống kiếm tốt cho đến khi nó không còn tồn tại. Vì vậy chương này là xương sống của MasterVP: các quy tắc thời gian, các lớp bảo vệ drawdown, và thứ tự chúng hoạt động.
Phần 1: khi nào hệ thống không giao dịch
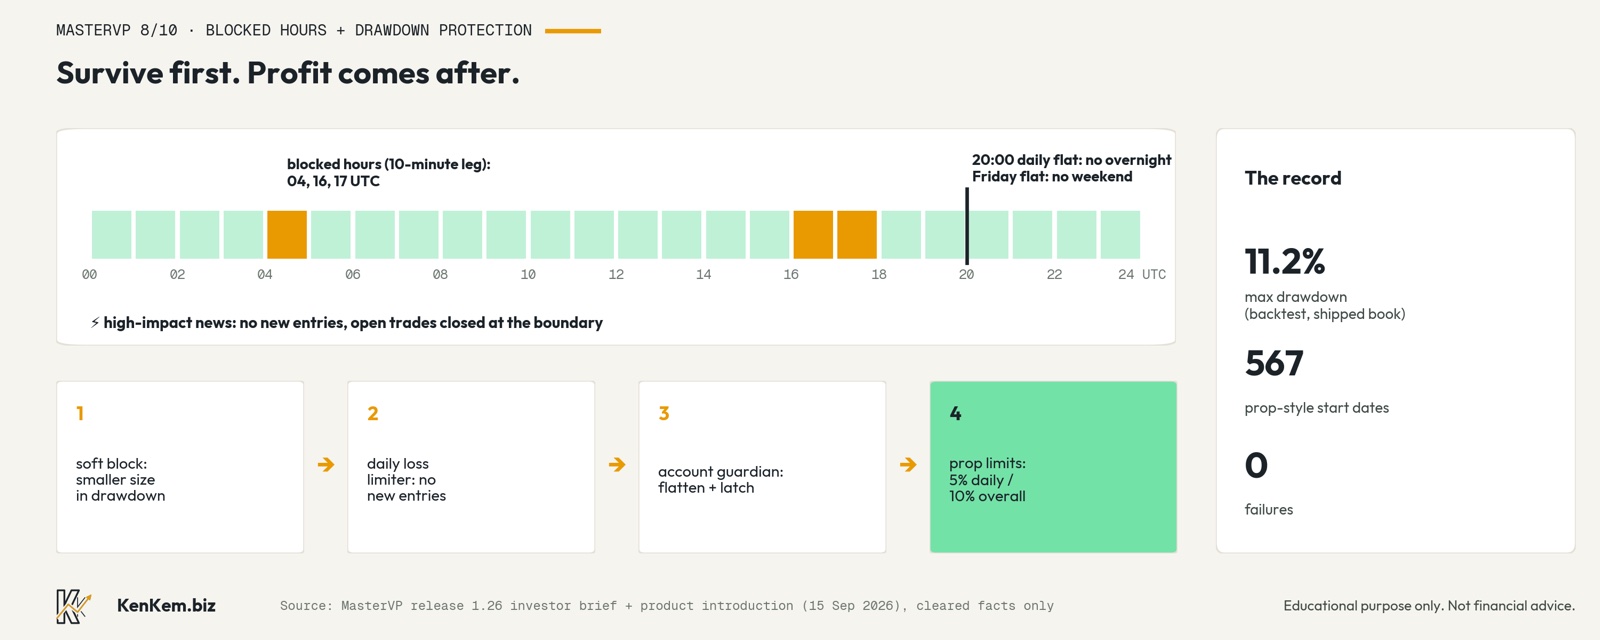
Đóng hết lệnh mỗi ngày lúc 20:00 UTC. Không có gì được giữ qua đêm, nên hệ thống không chịu rủi ro từ khoảng gap giữa giá đóng cửa hôm trước và giá mở cửa hôm sau.
Đóng hết lệnh ngày thứ Sáu. Các vị thế được đóng trước cuối tuần, lúc 20:00 UTC ở nhánh 5 phút và 20:30 UTC ở nhánh 10 phút. Gap cuối tuần là rủi ro mà không stop nào kiểm soát được, nên hệ thống không mang nó theo.
Tin tức tác động mạnh. Hệ thống không vào lệnh mới quanh các sự kiện tác động mạnh đã lên lịch, và các vị thế đang mở được đóng tại mốc tin tức. Spread và slippage tăng vọt đúng lúc tin ra, và một hệ thống scalping phải trả những chi phí đó trên từng lệnh.
Giờ chặn. Nhánh 10 phút không mở lệnh trong ba giờ cụ thể: 04, 16 và 17 UTC. Mình đã test lại quy tắc này vào tháng 9 năm 2026, với ngưỡng đạt được viết ra trước, vì giờ chặn chính là loại quy tắc hay được thêm vào một lần rồi không bao giờ bị chất vấn lại. 1,448 setup mà nó từ chối trông hơi dương khi test riêng lẻ. Khi chạy lại theo trình tự, đúng như hệ thống thực sự đã giao dịch, chúng cho kết quả khoảng bằng không, vì nhận những lệnh đó sẽ chiếm chỗ của các lệnh khác. Vì vậy quy tắc chặn được giữ lại.
Môi trường sống. MasterVP cần vàng chuyển động. Kết quả mỗi lệnh tăng theo biên độ ngày của vàng, và vào những ngày biên độ dưới khoảng 20 đô la, hệ thống phần lớn đứng ngoài. Hai bộ lọc giữ nó trong môi trường đó: nhánh nhanh hơn đứng ngoài khi spread chiếm tỷ trọng quá lớn so với ATR, và nhánh chậm hơn có ngưỡng biến động tối thiểu. Những giai đoạn yên ắng là một phần của thiết kế, chúng không phải lỗi vận hành.
Phần 2: bậc thang bảo vệ
Bảo vệ drawdown nằm trong một thư viện bảo vệ vốn dùng chung mà mọi Expert Advisor của KenKem đều sử dụng, tách biệt khỏi logic vào lệnh. Thư viện này được chuyển một đối một sang engine nghiên cứu của mình, nên tác động của nó được đo, không phải giả định. Các lớp bảo vệ được sắp xếp có chủ đích.
Bước 1, chặn mềm. Khi tài khoản đang nằm dưới đỉnh equity của chính nó, các vị thế mới được mở với khối lượng giảm. Khối lượng đầy đủ trở lại khi tài khoản hồi phục. Một chuỗi thua sẽ đào hố nông hơn.
Bước 2, giới hạn lỗ ngày. Khi vượt qua một ngưỡng lỗ trong ngày, hệ thống không vào lệnh mới trong phần còn lại của ngày.
Bước 3, người bảo vệ tài khoản. Một cầu dao chung cho mọi EA của KenKem trên tài khoản. Nếu equity chạm ngưỡng ngày hoặc ngưỡng tổng, nó đóng toàn bộ vị thế và khóa lại, bất kể hệ thống nào gây ra.
Song song với các lớp đó là một giới hạn rủi ro đang mở, cộng dồn mức rủi ro stop-loss thực tế của mọi hệ thống KenKem và từ chối lệnh vào nào sẽ đẩy tổng vượt quá giới hạn.
Thứ tự là quan trọng. Chặn mềm giảm khối lượng trước khi giới hạn lỗ ngày từ chối lệnh, và giới hạn đó hoạt động trước khi người bảo vệ tài khoản đóng hết. EA in ra toàn bộ bậc thang khi khởi động và cảnh báo nếu có hai ngưỡng nào bị sắp sai thứ tự. Trên tài khoản prop firm, ngưỡng của người bảo vệ nằm bên trong giới hạn của chính quỹ, vì EA phải ngừng mở lệnh trước khi bị buộc đóng, và đóng lệnh trước khi quỹ làm điều đó.
Kết quả trong quá trình test
Trên danh mục hai hệ thống đang phát hành, backtest trên tick thật, drawdown tối đa là 11.2 phần trăm và nửa năm tệ nhất lỗ 1.5 phần trăm. Trong bài stress test theo quy tắc prop firm của mình, với rủi ro 0.25 phần trăm mỗi lệnh trong giới hạn 5 phần trăm theo ngày và 10 phần trăm tổng, tối đa 4 lệnh mỗi phiên, mình đã mô phỏng 567 ngày bắt đầu khác nhau. Không lần nào thất bại. Lần tệ nhất chạm drawdown 8.3 phần trăm so với ngưỡng 10 phần trăm đó.
Những gì mình đã loại bỏ
Có những lớp bảo vệ nghe thì an toàn nhưng thực ra không. Giới hạn lỗ theo phiên và giới hạn chuỗi thắng: 0 trên 35 biến thể thắng được nhóm đối chứng ở cả hai nhánh 10 phút. Một stop kiểu "không bao giờ trả lại lợi nhuận trong ngày" làm giảm lợi nhuận và làm drawdown tệ hơn. Một ngưỡng cắt lỗ ngày có thể cắt đúng những ngày đi trước các đợt hồi phục. Mỗi cái trong số đó sẽ khiến hệ thống cảm giác an toàn hơn nhưng hoạt động tệ hơn, và đó chính là cái bẫy.
Những gì nó không làm được
Các lớp bảo vệ này kìm giữ được gap, cú sốc tin tức và thị trường biến động dữ dội. Chúng không thể biến một sự kiện thiên nga đen thực sự thành vô hại, và không có gì ở đây nói điều ngược lại. Ở khối lượng đang phát hành, drawdown 10 đến 15 phần trăm là một phần được dự kiến khi vận hành hệ thống, không phải dấu hiệu nó đã hỏng. Các lớp bảo vệ quyết định hố có thể sâu đến đâu. Chúng không ngăn được việc hố xuất hiện.
Lời hứa duy nhất một hệ thống có thể đưa ra
Trong giao dịch, đừng bao giờ nói không bao giờ. Nhưng có một điều mình thấy thoải mái khi nói về EA: các giới hạn là của bạn, và nó tuân theo chúng. Rủi ro mỗi lệnh, lỗ ngày, drawdown tổng và các phiên giao dịch đều là thiết lập của người dùng, và việc của EA là thực thi trong phạm vi đó thay vì mặc cả với chúng, điều mà con người vẫn làm đúng vào lúc tệ nhất.
Điều rút ra
Hãy viết các quy tắc "không giao dịch" trước các quy tắc vào lệnh. Khi nào, bao nhiêu, và sâu đến mức nào là quá sâu. Nếu kế hoạch của bạn chỉ mô tả cách vào lệnh, nó mới mô tả một nửa công việc kinh doanh.
Ngày thua nào của bạn lẽ ra đã được một quy tắc thời gian hay một bậc thang drawdown ngăn lại, và ngày nào nó sẽ làm tệ hơn?
Từ giao dịch cảm tính đến giao dịch hệ thống, phần 12/15.
Bài trước: MasterVP 7/10: thoát lệnh. Mục tiêu xa khoảng 4R, trailing stop, và vì sao thoát sớm lại thua
Bài tiếp: MasterVP 9/10: ổn định dưới áp lực. Spread, slippage, độ trễ, hai giai đoạn tách biệt
Phần 12 của loạt bài Từ giao dịch cảm tính đến giao dịch hệ thống, cũng được đăng dưới dạng X Article. Chỉ nhằm mục đích giáo dục. Không phải lời khuyên tài chính. Các số liệu được trích dẫn là kết quả backtest và nghiên cứu trừ khi ghi rõ là live, và hiệu suất trong quá khứ không đảm bảo kết quả trong tương lai. Mỗi trader tự chịu trách nhiệm về thiết lập rủi ro và quyết định của chính mình.