
MasterVP 7/10: thoát lệnh. Mục tiêu xa khoảng 4R, trailing stop, và vì sao thoát sớm lại thua
· #mastervp #trade-management #exits
Mỗi lần nhìn một lệnh đang ở mức lợi nhuận/rủi ro 1:2, mắt mình đều bảo hãy chốt. Còn toán học thì nói điều ngược lại, lần nào mình đo cũng vậy.
MasterVP · Hành trình giao dịch hệ thống
Phần 11/15: Từ giao dịch cảm tính đến giao dịch hệ thống
Đây là chương mà bản năng của mình và nghiên cứu của chính mình mâu thuẫn rõ nhất, nên mình muốn đưa ra bằng chứng chứ không chỉ đưa ra kết luận.
Các tầng thoát lệnh
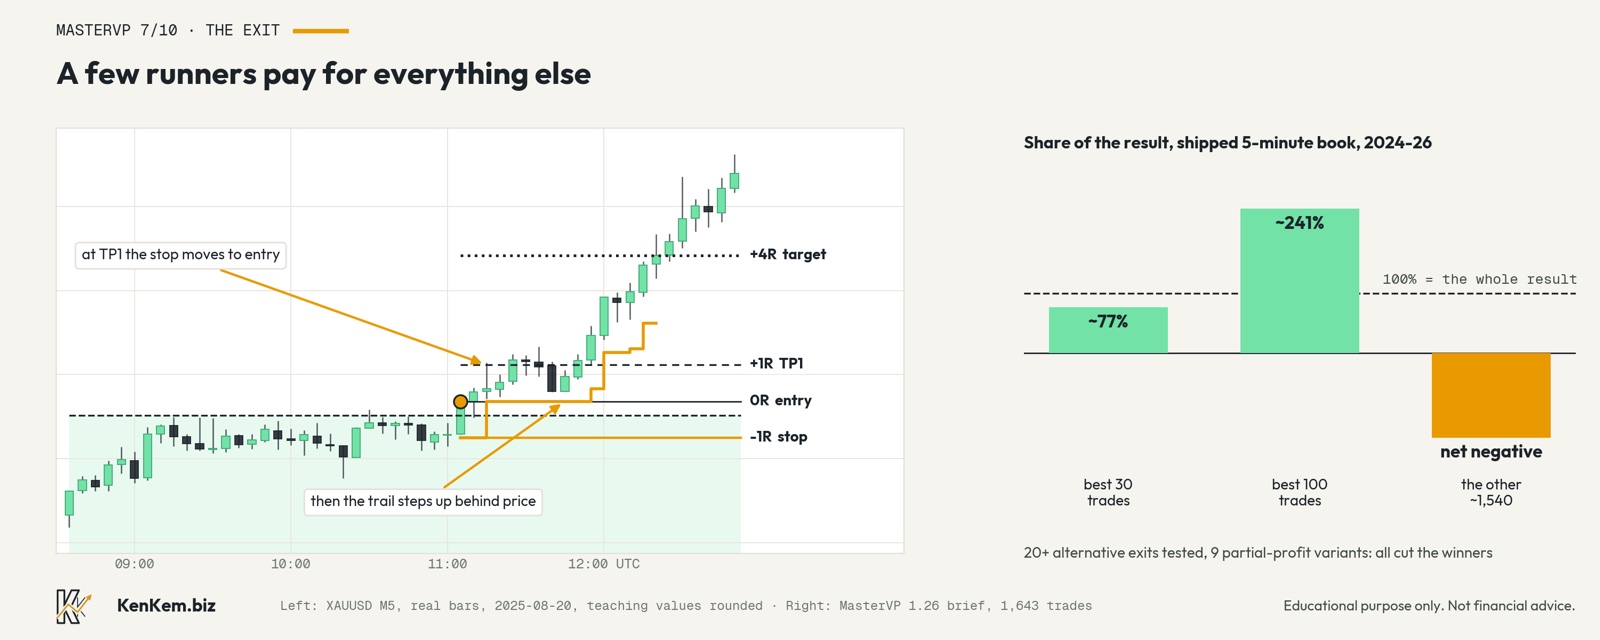
MasterVP thoát lệnh theo từng tầng. Stop đầy đủ giới hạn mỗi lệnh thua ở quanh 1R. Khi giá đi được khoảng 1R, tức TP1, stop được khóa về break-even (chương 10). Từ đó, một trailing stop lũy tiến bám theo giá hướng tới mục tiêu cuối cùng ở xa, trong vùng khoảng 4R. Trên thực tế, trailing stop thường là thứ quyết định điểm thoát; mục tiêu xa tồn tại cho những lệnh tiếp tục chạy. Các quy tắc theo phiên, theo tin tức và đóng hết lệnh cuối ngày cũng có thể đóng một lệnh. Khoảng cách trailing cụ thể nằm trong Expert Advisor.
Hãy để ý điều còn thiếu: không có bước nào chốt sớm một phần vị thế.
Những gì mình đã test để so sánh
Mình đã test hơn hai mươi phương án thoát lệnh khác để so với các tầng này. Chín trong số đó là biến thể chốt lời một phần: đóng một nửa ở đây, một phần ba ở kia, tự trả công cho mình ở 1:2. Một số khác là các kiểu thoát sớm khác.
Phương án nào cũng cắt đi chính những lệnh thắng đang gánh cho các lệnh thua.
Mình cũng đã nhiều lần test ý tưởng rủi ro nghe rất hợp lý, "chốt sớm hơn để giảm rủi ro", trong suốt chương trình nghiên cứu này. Hạ mục tiêu xuống lại làm drawdown tệ hơn chứ không tốt hơn. Đến giờ mình vẫn thấy điều đó ngược đời mỗi khi nhìn một lệnh live, và chính vì vậy mình tin vào số đo hơn là cảm giác.
Vì sao thoát sớm lại thua: hình dạng của kết quả
Lý do là tính tập trung. Một hệ thống breakout có mục tiêu xa kiếm phần lớn tiền từ một số ít lệnh. Trên hệ thống khung 5 phút đang phát hành, 30 lệnh tốt nhất trong 1,643 lệnh chiếm khoảng 77 phần trăm kết quả. 100 lệnh tốt nhất chiếm khoảng 241 phần trăm. Hãy đọc kỹ con số thứ hai: nó có nghĩa là toàn bộ phần còn lại ngoài 100 lệnh tốt nhất, khoảng một nghìn năm trăm lệnh, cộng lại là âm. Cái đuôi dài đó là cái giá để có mặt trong thị trường khi cú chạy lớn xuất hiện.
Bản tóm tắt cho nhà đầu tư của mình gói lại trong một câu: một lần chạm mục tiêu bù được khoảng năm lần thua trọn stop.
Giờ hãy hình dung việc chốt một phần làm gì với hình dạng đó. Nó cắt bớt một chút ở mọi lệnh, kể cả lệnh chạy xa hiếm hoi vốn sẽ gánh cho năm lệnh thua. Các lệnh nhỏ gần như không đổi. Các lệnh lớn, những lệnh duy nhất quan trọng, thì bị cắt. Bạn trả tiền mua vé số rồi bán lại nó trước giờ quay thưởng.
Cái giá của việc để lệnh chạy
Đây không phải bữa trưa miễn phí và mình sẽ không giả vờ là có.
Phần lớn lệnh kết thúc ở break-even hoặc chạm stop. Ngồi trước màn hình, điều đó nghĩa là những chuỗi dài lệnh hòa và lệnh thua nhỏ, trong lúc chờ một lệnh chạy xa có thể không đến trong tuần này. Nó cũng có nghĩa là nhìn lệnh đi từ cộng 2R quay về số không.
Nó còn làm thống kê khó hơn. Đuôi dày nghĩa là một số lượng lệnh lớn mang ít bằng chứng độc lập hơn vẻ bề ngoài: trên luồng 5 phút, 1,643 lệnh chỉ có trọng lượng tương đương khoảng 512 quan sát độc lập. Mọi kiểm định ý nghĩa thống kê trong tài liệu của mình đều dùng con số hiệu dụng nhỏ hơn này, không dùng con số tổng.
Và nó có nghĩa là drawdown có thể kéo dài. Một hệ thống mà kết quả phụ thuộc vào các lệnh hiếm có thể đi một thời gian dài mà không gặp lệnh nào như vậy.
Phân chia trung thực giữa con người và máy
Đây là chỗ mình đã đi đến, và mình nghĩ đây là câu thực tế nhất trong chương này. Nếu giao dịch tay, mình có thể vẫn giới hạn lệnh ở mức mình thật sự ngồi chịu được, vì con người phải sống sót qua việc nhìn nó, và một quy tắc mình không làm theo được thì không phải là quy tắc. Expert Advisor không có vấn đề đó. Vì vậy EA được nhận phần toán học, toàn bộ.
Sự phân chia đó là toàn bộ lập luận cho giao dịch hệ thống, gói trong một ví dụ. Quy tắc tối đa hóa kết quả không phải lúc nào cũng là quy tắc con người thực thi được. Khi hai thứ đó khác nhau, việc trung thực nên làm là giao quy tắc đó cho thứ có thể thực thi nó.
Mình thậm chí còn viết riêng một indicator MT5 chỉ để vẽ lại những gì EA đã làm, từng lệnh một, để mình kiểm tra các điểm thoát bằng mắt. Nhìn vào đó, điểm thoát 1:2 vẫn trông hấp dẫn trên gần như mọi biểu đồ. Phân phối kết quả vẫn nói không.
Điều rút ra
Nếu điểm thoát của bạn cố định ở một mức lợi nhuận khiêm tốn, hãy đo xem chuyện gì đã xảy ra với các lệnh sau khi bạn rời chúng. Không phải một hai lệnh đáng nhớ, mà là tất cả, tính bằng R. Nếu một vài lệnh chạy xa lẽ ra đã gánh được một danh sách dài lệnh thua nhỏ, thì điểm thoát của bạn đang cắt đi chính những lệnh duy nhất quan trọng.
Bạn chốt ở một mức lợi nhuận cố định, hay để trailing stop quyết định, và bạn đã bao giờ đo xem việc thoát sớm tốn của bạn bao nhiêu chưa?
Từ giao dịch cảm tính đến giao dịch hệ thống, phần 11/15.
Bài trước: MasterVP 6/10: dời stop về hòa vốn sau TP1. Bảo vệ lệnh mà không bóp nghẹt nó
Bài tiếp: MasterVP 8/10: giờ chặn và bảo vệ drawdown, những quy tắc giữ hệ thống sống sót
Phần 11 của loạt bài Từ giao dịch cảm tính đến giao dịch hệ thống, cũng được đăng dưới dạng X Article. Chỉ nhằm mục đích giáo dục. Không phải lời khuyên tài chính. Các số liệu được trích dẫn là kết quả backtest và nghiên cứu trừ khi ghi rõ là live, và hiệu suất trong quá khứ không đảm bảo kết quả trong tương lai. Mỗi trader tự chịu trách nhiệm về thiết lập rủi ro và quyết định của chính mình.