
MasterVP 5/10: stop, và "1R" thật sự nghĩa là gì
· #mastervp #risk-management #position-sizing
Nếu bạn chỉ mang một khái niệm từ cuốn sách này vào cách giao dịch của mình, mình mong đó là khái niệm này. R. Mọi kết quả mình công bố về hệ thống đều được viết bằng nó, và một khi bạn hiểu ra, rất nhiều lời bàn tán về trading sẽ không còn hợp lý nữa.
MasterVP · Hành trình giao dịch hệ thống
Phần 9/15: Từ giao dịch cảm tính đến giao dịch hệ thống
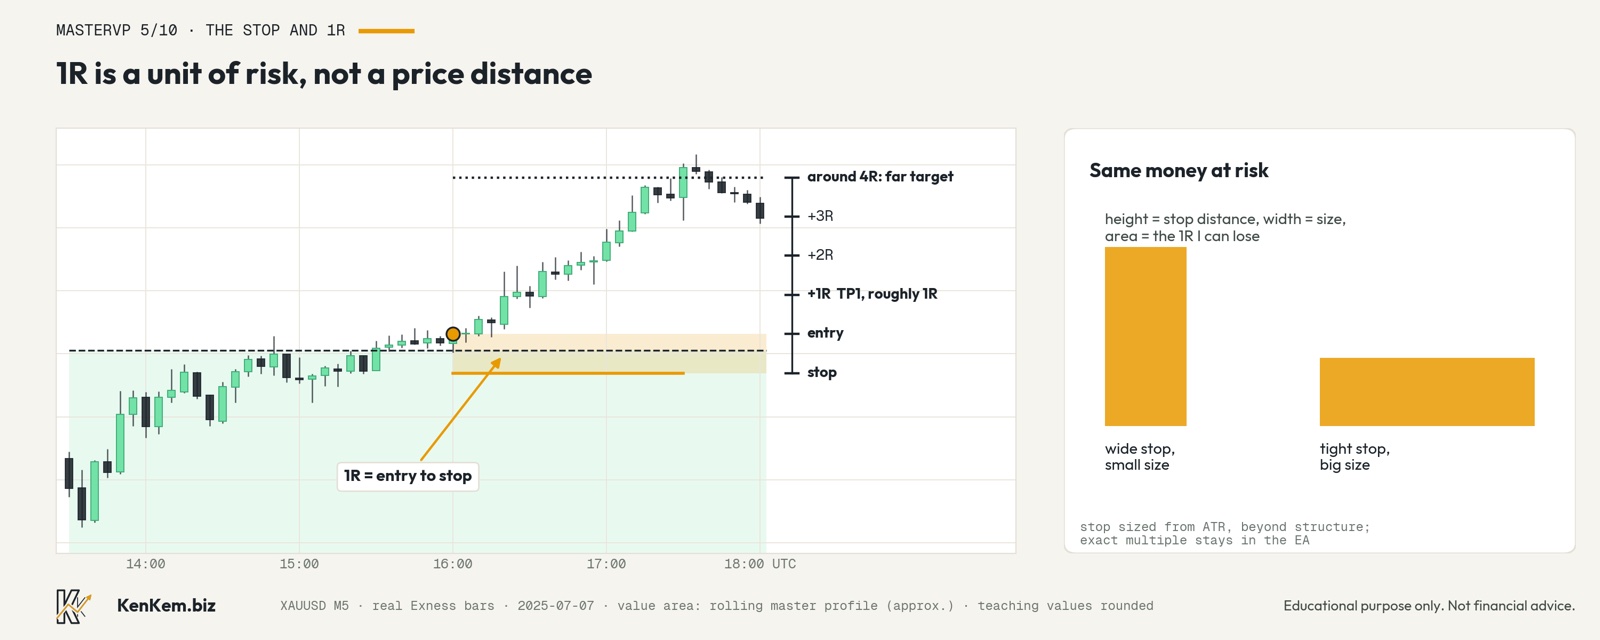
R là số tiền bạn chấp nhận rủi ro trên một lệnh. Một R là khoảng cách từ điểm vào tới stop, quy ra số tiền bạn mất nếu stop bị chạm. Một lệnh chạm stop xấp xỉ âm 1R. Một lệnh lãi gấp đôi khoảng cách stop là dương 2R. Công thức trong tài liệu sản phẩm của mình là phiên bản đơn giản nhất: R bằng mức di chuyển của giá chia cho khoảng cách stop ban đầu.
Vì sao không dùng luôn tiền hoặc điểm
Vì tiền và điểm che đi điều quan trọng. Một khoản lãi với một số điểm nhất định là xuất sắc nếu stop nhỏ và là kém nếu stop rất lớn. Một khoản lãi tính bằng đô la phụ thuộc vào khối lượng vị thế, mà khối lượng lại phụ thuộc vào tài khoản. Cả hai đều không cho bạn biết quyết định đó có tốt hay không.
R gạt bỏ tất cả những điều đó. Nó đặt ra một câu hỏi: với mỗi đơn vị rủi ro mình đã nhận, mình nhận lại được gì? Đó là điều giúp các lệnh có thể so sánh được giữa ngày yên ắng và ngày biến động, giữa các sản phẩm, và giữa các quy mô tài khoản. Đó cũng là lý do kết quả nghiên cứu của mình được tính bằng R. Bài kiểm tra vào lệnh ngẫu nhiên mà mình mô tả ở chương 13 so sánh quy tắc của mình với các điểm vào giả theo từng lệnh tính bằng R, nên không bao giờ cần đưa ra số dư hay mức lợi nhuận.
Stop đến trước
Trong MasterVP, mọi vị thế đều mang một hard stop ngay từ lúc mở. Stop được tính kích thước theo ATR và đặt bên ngoài cấu trúc mà lệnh dựa vào, để biến động bình thường không chạm tới nó nhưng một thất bại thật sự của ý tưởng thì có. Bội số chính xác nằm trong Expert Advisor, nhưng nguyên tắc là chương 4: stop rộng khi thị trường rộng.
Có ba quy tắc về stop mà mình coi là không thể thương lượng.
Stop tồn tại trước điểm vào. Một lệnh không có stop thì R không xác định, nghĩa là rủi ro không xác định.
Stop không bao giờ bị dời ra xa hơn. Một stop có thể dời về phía an toàn, về hòa vốn hoặc theo trailing. Stop không bao giờ bị dời để cho một lệnh đang thua thêm chỗ thở. Chỉ riêng quy tắc đó, được tuân thủ không ngoại lệ, đã loại bỏ thói quen thủ công tai hại nhất mà mình biết.
Stop là ràng buộc, không phải mục tiêu. Stop là thứ giữ cho công việc kinh doanh sống sót. Mục tiêu thì có thể thương lượng. Chương 11 cho thấy vì sao mình xem nó theo cách đó.
Phép tính khối lượng
Đây là phần khiến R vận hành được trong thực tế, và nó rất đơn giản. Hãy quyết định một R là bao nhiêu tiền. Khi đó khối lượng vị thế bằng số tiền đó chia cho khoảng cách stop. Nếu hôm nay stop phải rộng gấp đôi vì thị trường chạy nhanh gấp đôi, vị thế sẽ nhỏ đi một nửa, và số tiền chịu rủi ro không đổi.
Đó là cách một stop theo độ biến động và một mức rủi ro cố định cho mỗi lệnh cùng tồn tại. Bộ quản lý rủi ro của MasterVP làm đúng như vậy: khối lượng lot được tính từ khoảng cách stop và mức rủi ro tài khoản mà người dùng đã cấu hình. Trong các mô phỏng prop firm của mình, thiết lập là một phần tư phần trăm tài khoản cho mỗi lệnh, nằm trong giới hạn lỗ 5 phần trăm mỗi ngày và 10 phần trăm tổng thể.
1R giúp bạn nhìn thấy gì
Khi mọi lệnh đều được tính bằng R, cả hệ thống trở thành một phân phối mà bạn có thể đọc. Bao lâu hệ thống mất 1R một lần? Bao lâu một lệnh hòa gần 0? Bao lâu một lệnh chạm mục tiêu xa? Khoản lỗ trung bình lớn đến đâu, và nó có giữ gần 1R hay trôi xa hơn vì slippage?
Trong MasterVP, stop đầy đủ giới hạn mỗi khoản lỗ ở gần 1R, quy tắc hòa vốn biến các lệnh chững lại thành lệnh hòa, và lệnh hiếm hoi chạy tới mục tiêu xa trả cho nhiều lệnh thua cùng lúc. Mức độ tập trung rất cao: trong bản tóm tắt cho nhà đầu tư của mình, một lần chạm mục tiêu trả được cho khoảng năm lần lỗ trọn vẹn. Không điều nào trong số đó có thể được mô tả nếu không có R.
Cái giá phải trả
Một hard stop sẽ bị chạm bởi những nhịp mà sau đó quay đầu. Đó là cái giá của một khoản lỗ được xác định trước, và mọi lời phàn nàn về chuyện bị quét stop thực chất là lời phàn nàn về cái giá đó. Mình thà trả nó thành những phần nhỏ, biết trước, còn hơn trả một lần với số tiền lớn, không biết trước.
Slippage là có thật, nên một lệnh bị stop không phải lúc nào cũng tốn đúng 1R. Đo R trên giá khớp thật thay vì trên giá biểu đồ là cách để biết thực tế lệch khỏi kế hoạch bao xa.
Và R không cho bạn biết một chiến lược có tốt hay không. Nó chỉ khiến câu hỏi đó có thể trả lời được. Một chiến lược có R trung bình dương nhỏ trên mỗi lệnh qua một mẫu lớn sau chi phí có thể đáng để chạy. Một chiến lược chỉ trông đẹp khi tính bằng điểm thì có lẽ không.
Điều rút ra
Hãy ghi mười lệnh tiếp theo của bạn bằng R, kể cả những lệnh bạn không vào nhưng lẽ ra nên vào. Thường sẽ có hai điều trở nên rõ ràng: các khoản lỗ thật sự của bạn đến từ đâu, và các lệnh thắng của bạn có đủ lớn để bù cho chúng hay không.
Bạn tính khối lượng vị thế từ khoảng cách stop, hay stop được đặt sau khi khối lượng đã được quyết định?
Từ giao dịch cảm tính đến giao dịch hệ thống, phần 9/15.
Bài trước: MasterVP 4/10: bộ lọc xu hướng. Hai đường EMA quyết định lệnh nào không vào, không bao giờ quyết định lệnh nào vào
Bài tiếp: MasterVP 6/10: dời stop về hòa vốn sau TP1. Bảo vệ lệnh mà không bóp nghẹt nó
Phần 9 của loạt bài Từ giao dịch cảm tính đến giao dịch hệ thống, cũng được đăng dưới dạng X Article. Chỉ nhằm mục đích giáo dục. Không phải lời khuyên tài chính. Các số liệu được trích dẫn là kết quả backtest và nghiên cứu, trừ khi được ghi rõ là live, và hiệu suất trong quá khứ không đảm bảo kết quả trong tương lai. Mỗi trader tự chịu trách nhiệm về thiết lập rủi ro và quyết định của chính mình.